
Квартиры
в Мариуполе
в ипотеку под 2%
В каком банке взять ипотеку 2% на квартиру в Мариуполе


15 минут

24 сентября 2026

Ипотеку 2% на квартиру в Мариуполе можно рассматривать в ПСБ, Сбере и ВТБ. На 24 сентября 2026 года у всех трёх есть программа для новых территорий с кредитом до 6 млн рублей и сроком до 30 лет. Однако выбрать банк только по ставке не получится: различаются требования к заёмщику, минимальный взнос, согласование дома и организация сделки.
Практический вопрос звучит так: какой банк выдаст нужную сумму на выбранную квартиру, примет ваши документы и проведёт покупку без ненужных поездок и расходов? Например, при недавней смене работы решающим может оказаться требование к стажу. Для покупателя старшего возраста важен допустимый срок. Для семьи с маткапиталом нужны согласованные даты перечисления денег.
Здесь сравним банки именно с этой стороны. Подробный расчёт платежей не заменит проверку квартиры и заёмщика, но несколько точных вопросов помогут быстро отделить подходящее предложение от того, которое красиво выглядит только в предварительном калькуляторе.
ПСБ, Сбер и ВТБ: условия ипотеки 2% на сентябрь 2026 года
ПСБ предлагает программу «Новые субъекты 2%»: кредит до 6 млн рублей, срок от трёх до тридцати лет, первый взнос от 10,01%. В Сбере через Домклик и в ВТБ минимальный взнос начинается с 10,1%, максимальные сумма и срок такие же. Это базовые параметры программ, а не обещание одобрить каждому заявителю одинаковый кредит. Для сравнения попросите расчёт на одну квартиру с одинаковыми собственными средствами и сроком, иначе предложения будут несопоставимы.
Разницу во взносе легко преувеличить. Для квартиры за 6 млн рублей 10,01% составляют 600 600 рублей, а 10,1% составляют 606 тысяч. Разница всего 5 400 рублей. Она может оказаться меньше разницы в стоимости страхования или дополнительных услуг. При квартире за 8 млн и кредите 6 млн минимальные проценты вообще перестают определять взнос: в обоих случаях нужны 2 млн собственных средств. Поэтому выбирать банк ради одной сотой процента без полного расчёта бессмысленно.
Возрастные требования заметнее. В ПСБ заёмщику должно быть от 21 года, а к окончанию кредита не больше 70 лет. В Сбере нижняя граница составляет 18 лет, верхняя на дату погашения 75 лет. Для человека около 50 лет это влияет на доступный срок и платёж. Не рассчитывайте его по тридцатилетнему кредиту, пока банк не подтвердил, что такой срок возможен именно в вашей ситуации. Возраст созаёмщиков тоже стоит обсудить до окончательного расчёта.
Различаются и требования к работе. ПСБ для наёмных сотрудников предусматривает общий стаж более года и не менее четырёх месяцев на текущем месте, Сбер указывает от трёх месяцев на текущем месте. Если переезд в Мариуполь связан с новой работой, этот месяц может повлиять на дату сделки. Для предпринимателя или человека с несколькими источниками заработка нужен свой перечень подтверждений. Не переносите условия наёмного сотрудника на любой вид дохода.
ПСБ позволяет учитывать доходы до четырёх созаёмщиков, Сбер предусматривает до трёх. Однако большее число участников не всегда помогает: вместе с доходами банк рассматривает их обязательства и другие обстоятельства. Сначала определите, чей доход действительно нужен для покупки, затем уточните состав договора и собственности. Подключать родственника «на всякий случай» неудобно, если впоследствии ему самому понадобится кредит или он не готов отвечать по вашему.
ВТБ стоит включать в сравнение как самостоятельный вариант, особенно если банк подтверждает работу с выбранным домом и подходит порядок дистанционного оформления. Но нельзя заранее присваивать ему первое место по скорости или выгоде. Рекламное решение за несколько минут относится к первичной заявке и не означает, что за это время проверены квартира, договор и все участники сделки. Окончательные сроки узнают после передачи документов, а не по крупной цифре на первом экране.
Итог этого сравнения простой: ПСБ, Сбер и ВТБ дают отправную точку, но победителя определяет индивидуальный расчёт. Зафиксируйте дату каждого предложения и срок его действия. Если покупка состоится позже, подтвердите условия повторно, особенно когда менялись цена квартиры, состав покупателей или источник дохода. Отдельно спросите, какие действия сохраняют одобрение до сделки и какие изменения потребуют новой проверки. Тогда банковское решение будет полезным рабочим документом, а не скриншотом, который уже не относится к выбранной покупке.
Почему банк нужно согласовать с конкретным домом и продавцом
Новостройки Мариуполя продаются на разных стадиях: от строительства до готовых квартир в сданном доме. Для банка это разные наборы документов. В строящемся доме обычно рассматривают ДДУ и сведения о проекте, в готовой квартире проверяют основания продажи и зарегистрированные права. Даже в одном жилом комплексе могут одновременно продаваться квартиры напрямую и через прежних покупателей. Одинаковое название ЖК не означает одинаковую возможность использовать льготную программу.
Перед обращением соберите сведения по квартире в одном сообщении: название ЖК, адрес, корпус, номер квартиры, площадь, цена, юридическое лицо продавца и предполагаемый договор. Укажите готовность и отделку. Если продавец предлагает несколько цен, нужна стоимость именно при вашей ипотеке и размере взноса. Без этого банк может посчитать правильный платёж по цене, за которую выбранную квартиру фактически не продают.
Аккредитация относится к проверке объекта банком. Она помогает понять, готов ли банк рассматривать финансирование покупки, но не является гарантией качества отделки или удобства района. Не стоит воспринимать фразу «ЖК аккредитован» как замену осмотру и чтению договора. Уточните также, к какому корпусу относится подтверждение: крупный проект может строиться очередями, а новые дома получают документы отдельно.
В сделке могут участвовать разные банки. Один выдаёт вам ипотеку, другой финансирует строительство и обслуживает эскроу. Это само по себе не означает ошибку или двойной кредит для покупателя. Но порядок взаимодействия должен быть согласован: куда поступает взнос, когда переводятся кредитные деньги, какие документы подтверждают регистрацию договора. Не выбирайте ипотечный банк только потому, что увидели его логотип рядом с названием ЖК. Сначала выясните его роль.
Если квартира предлагается по уступке прав от другого покупателя, назовите это банку прямо. Покупка по уступке и новый ДДУ с застройщиком не взаимозаменяемы для проверки льготной программы. Не следует бронировать уступку на основании расчёта, который был подготовлен для прямой продажи. Аналогично квартира в недавно сданном доме у физического лица требует отдельной оценки условий: возраст дома не определяет, относится ли ваша сделка к первичному рынку.
Удобно выбирать банк одновременно с двумя подходящими квартирами, а не подавать заявки по всем объявлениям подряд. Например, одна квартира готова к передаче, а другая будет сдана позже и продаётся дешевле. Попросите подтвердить возможность кредитования обеих и посмотрите, меняются ли требования к взносу, оценке и страхованию. Так вы увидите, какие расходы связаны с банком, а какие с особенностями самого жилья.
До оплаты брони должно быть понятно, что произойдёт, если банк отклонит объект или одобрит меньшую сумму. Письменное условие о возврате платежа полезнее общего обещания «ипотеку всем делают». Если продавец даёт короткий срок для решения, сравните его с реальной готовностью документов. Необязательно отказываться от понравившейся квартиры, но продление брони лучше согласовать заранее. Особенно это касается покупки из другого города, где срочная поездка ради одной подписи может стоить дороже предполагаемой экономии по банковским услугам.
ПОДПИШИТЕСЬ НА НАШ ЗАКРЫТЫЙ ТЕЛЕГРАМ-КАНАЛ СО СТАРТАМИ ПРОДАЖ ЖИЛЫХ КОМПЛЕКСОВ МАРИУПОЛЕ
Рассказываем про Новостройки и программы покупки от Банков
Лимитированные и непубличные акции ведущих застройщиков


С нами уже 2763 человека
Как сравнить полную стоимость, страховку и платные услуги
В каждом банке запросите два документа: индивидуальные условия кредита и предварительный график платежей. К ним нужен перечень расходов до выдачи и в течение первого года. Одной итоговой суммы «к сделке» недостаточно, если в ней смешаны собственный взнос, страховка и услуги. По отдельным строкам видно, какие деньги идут в цену квартиры, какие получает банк, а какие перечисляются страховой компании, нотариусу или другому исполнителю. Пример для сравнения: в первом предложении годовой полис стоит 24 тысячи рублей и оформление ещё 12 тысяч, во втором полис 30 тысяч, а оформление 3 тысячи. При одинаковых прочих условиях второй вариант дешевле в первый год на 3 тысячи рублей. Это условные суммы, не тарифы названных банков. На следующий год разовая услуга исчезнет, а страхование останется, поэтому преимущество может поменяться. Сравнивайте отдельно расходы в день покупки и ежегодные платежи. Уточните, от какой суммы рассчитывается продление полиса, действует ли скидка только в первый год и нужно ли повторно оплачивать сервис. Такая запись помогает не принять разовую акцию за экономию на десятилетия. Дополнительные расходы не следует делить на все 30 лет, чтобы они выглядели незначительными: заплатить их нужно в конкретный день, когда семье одновременно нужны деньги на взнос и переезд.
Сравнение начинайте с одинаковой суммы кредита и одинакового срока. Условные 6 млн рублей под 2% на 30 лет дают около 22 177 рублей в месяц без дополнительных расходов. Если в двух предложениях платежи заметно отличаются, найдите причину: другой срок, дополнительная сумма в кредите, иная ставка или особый порядок первых платежей. Разница не обязательно означает ошибку, но её нужно объяснить до выбора банка.
Страхование сравнивают по одинаковым рискам и страховой сумме. Дешёвый полис с другим набором исключений не равнозначен более полному. Спросите, можно ли выбрать другую страховую компанию, какой документ подтвердит соответствие полиса требованиям и когда его нужно предоставить. Не отменяйте действующую страховку до согласования замены: промежуток без нужного покрытия может повлиять на ставку или исполнение обязательств.
Отказ от добровольного личного страхования и отказ от страхования заложенной недвижимости нельзя объединять одним советом «страховка не обязательна». Это разные виды защиты и разные последствия. Попросите расчёт допустимых вариантов с конкретными суммами: сколько стоит полис, как меняется ставка и сколько составят выплаты за год. Для семьи имеет значение также сама защита при страховом случае, а не только возможность немного сократить расходы на оформление.
ПСК помогает раскрыть стоимость кредита по установленным правилам, но в льготных программах её расчёт имеет особенности, связанные с субсидированием. Не считайте высокий опубликованный диапазон ПСК доказательством, что обычный платёж на самом деле рассчитан по рыночной ставке. И не игнорируйте его. Пусть банк объяснит индивидуальные условия и выдаст график с понятными суммами. Устное заверение «это просто формальность» не заменяет разъяснения того, что именно вы подписываете.
Электронная регистрация, сервис расчётов и другие услуги могут экономить время, но их цену нужно видеть отдельно. Уточните, обязательна ли услуга для выбранной сделки, есть ли доступный другой способ и меняет ли отказ кредитные условия. Подсчитайте также расходы на дорогу и проживание, если альтернативой станет поездка. Иногда платное дистанционное оформление действительно удобнее, но это выбор после сравнения, а не автоматическое согласие со всеми позициями в счёте.
Наконец, посмотрите на обслуживание после покупки. Как внести досрочный платёж, где получить новый график, куда отправлять продлённый полис, как изменить контактные данные? Покупатель взаимодействует с банком гораздо дольше, чем длится сама сделка. Удобный для вас порядок оплаты и понятные уведомления имеют практическую ценность. Сохраните памятку с датой платежа, каналом связи и ежегодными обязанностями. Она особенно полезна, когда квартира куплена в Мариуполе, а основные дела и работа пока остаются в другом регионе.
Какие документы подготовить и что мешает одобрению
Для начала нужны документы самого заёмщика и тех, чьи доходы будут учитываться. Базовый набор обычно включает паспорт, сведения о занятости и доходе, семейном положении и действующих обязательствах. Окончательный перечень получите у выбранного банка для своей категории. Зарплатному клиенту часть сведений уже доступна внутри банка, а человеку с доходом из нескольких источников может понадобиться дополнительное подтверждение. Отсутствие единственной привычной справки не всегда означает отказ, но замену надо согласовать.
Проверьте совпадение персональных данных. Смена фамилии, старый паспорт в документах, разные написания адреса или отсутствующие сведения у созаёмщика способны задержать подготовку. Лучше передать полный комплект сразу и попросить список недостающего. Отправляйте документы только через подтверждённые банковские каналы. Переписка с человеком, который представился ипотечным специалистом, сама по себе не подтверждает, что вы общаетесь с банком.
До заявки полезно посмотреть собственную кредитную историю. Ищите не только просрочки, но и незакрытые договоры, ошибочные сведения и обязательства, о которых вы забыли. Если нашли неточность, не пытайтесь компенсировать её десятками новых заявок: сначала выясните порядок исправления. Кредитные карты с открытыми лимитами тоже стоит обсудить при оценке долговой нагрузки. Решение об их закрытии принимайте осмысленно, а не по обещанию, что одно действие гарантированно даст ипотеку.
Частая ошибка состоит в том, чтобы после одобрения оформить рассрочку на мебель или потребительский кредит для взноса. Новое обязательство меняет картину, на основании которой банк принимал решение. Аналогично работают смена работодателя, сокращение дохода и изменение состава участников сделки. Сообщите об этом заранее. Предварительное одобрение не следует воспринимать как разрешение больше не учитывать требования банка до дня подписания.
По прежним льготным ипотекам подготовьте даты, программы и свою роль в договорах. Участие созаёмщиком или поручителем тоже может иметь значение. Не скрывайте погашенный кредит, полагая, что после закрытия он исчезает из истории. Ограничения программы проверяются по условиям участия, а не только по наличию текущего долга. Уточнение до брони полезно даже тогда, когда покупатель уверен, что прежняя квартира «была оформлена в основном на супруга».
Маткапитал требует отдельного согласования, потому что часть денег поступает не из личных накоплений. Получите сведения об остатке и обсудите, как он учитывается во взносе, какие заявления нужны и что произойдёт при задержке перечисления. Если одновременно продаёте имеющееся жильё, увяжите даты двух сделок. Банк не может считать деньги от будущей продажи уже полученными только на основании намерения покупателя продать квартиру.
При уменьшенном одобрении не начинайте с поиска способа скрыть недостающую сумму. Сначала выясните, возможно ли документально подтвердить дополнительный доход, изменить допустимый срок, добавить подходящего созаёмщика или выбрать квартиру дешевле. Иногда разумнее увеличить накопления и вернуться к покупке позже. Полезный ответ банка состоит не только в слове «да», но и в понятной сумме, сроке и условиях. Если решение не подходит бюджету, это повод пересмотреть параметры, а не подписывать неподъёмный график ради сохранения понравившейся планировки.
Получите персональную подборку квартир в ипотеку 2%
Как выбрать банк без лишних заявок и поездок
Составьте короткий список из двух или трёх банков, которые рассматривают выбранную квартиру. Каждому отправьте одинаковые вводные: цена, взнос, желаемый срок, доход, состав участников и способ покупки. Укажите, находитесь ли вы в Мариуполе и сможете ли приехать. Попросите не общую консультацию о программе, а перечень условий для вашей сделки. Это сокращает повторные разговоры и позволяет заметить разницу между предложениями.
Зафиксируйте ответы в простой таблице. Достаточно таких полей: подтверждённый объект, одобренная сумма, срок, ставка, платёж, взнос, страховка на первый год, прочие расходы и необходимые визиты. Отдельной строкой запишите срок действия решения. Не ставьте оценку «лучший банк» по одному показателю. Предложение с меньшими расходами может оказаться неудобным, если обязательный визит приходится на время, когда вы не можете приехать.
Для дистанционной покупки разделите процесс на этапы. Онлайн-заявка, подписание кредитного договора, открытие счёта, регистрация покупки и получение документов могут проходить разными способами. Спросите, какие действия доступны из вашего города и какие потребуют личного участия. Если нужна электронная подпись или специальное приложение, выясните это до назначенного дня сделки. Возможность отправить анкету через интернет ещё не означает полностью дистанционную покупку.
Сроки согласуйте с продавцом. Бронь квартиры, одобрение кредита и подготовка документов не всегда заканчиваются одновременно. Если один срок истекает раньше другого, попросите продление до оплаты невозвратных услуг. Не нужно каждый день начинать переговоры заново: полезнее иметь согласованный список оставшихся действий, ответственных и дат. Тогда видно, действительно ли сделка готова или в ней пока отсутствует важный документ.
Перед подписанием ещё раз сопоставьте итог с первоначальным предложением. Не изменилась ли цена квартиры, не добавилась ли платная услуга, сохранились ли сумма и срок кредита? Проверьте фамилии, реквизиты и адрес. Для каждого перевода должно быть понятно основание. Не отправляйте деньги по новым реквизитам из случайного сообщения, даже если оно пришло незадолго до назначенного расчёта: подтвердите их через известный контакт банка или продавца.
После выдачи сохраните договоры, график, страховые документы и подтверждения переводов в одном месте. Проверьте первую дату оплаты и способ пополнения счёта. Настройте напоминание о продлении полиса и выполнении других обязанностей, если они предусмотрены. Эти простые действия помогают избежать технической просрочки: деньги могут быть у покупателя, но оказаться не на том счёте к моменту списания.
В результате выбирать стоит тот банк, где совпали три вещи: подходит квартира, подтверждён посильный кредит и понятен весь порядок оформления. Для одного покупателя решающими окажутся возрастные требования, для другого работа с доходом, для третьего возможность провести сделку без поездки. Универсального первого места здесь нет. Чтобы получить полезное сравнение, начните с конкретной квартиры и суммы собственных денег. Именно эти вводные превращают разговор об ипотеке 2% в решение, с которым можно двигаться к покупке.
Читайте больше про покупку квартиры в Мариуполе


Новостройки и жилые комплексы Мариуполя

Жилой комплекс
Резиденция Концепт
от 7 094 280 ₽
Квартиры от 33 до 68 м²
• Центральный район, Комфорт класс
• Сдача – 4 квартал 2026, 8 минут до моря

Жилой комплекс
Резиденция Select
от 7 123 675 ₽
Квартиры от 33 до 73 м²
• Приморский район, Комфорт класс
• Сдача – Часть дома сдана / 4 квартал 2026, 10 минут до моря

Жилой квартал
Приморье
от 6 600 000 ₽
Квартиры от 35 до 51 м²
• Западный район, Комфорт класс
• Сдача – 4 квартал 2026, 8 минут пешком до моря

Жилой комплекс
Аура
от 4 400 000 ₽
Квартиры от 20 до 65 м²
• Центральный район, Комфорт+ класс
• Сдача – Дом сдан, 5 минут до моря

Жилой комплекс
Нахимов
от 8 300 000 ₽
Квартиры от 40 до 95 м²
• Центральный район, Комфорт класс
• Сдача – Дом сдан, 10 минут пешком до моря

Жилой комплекс
Кипарис
от 8 400 000 ₽
Квартиры от 38 до 98 м²
• Центральный район, Бизнес класс
• Сдача – 2 квартал 2027, 8 минут до моря

Жилой комплекс
Горизонт
от 6 856 900 ₽
Квартиры от 33 до 67 м²
• Центральный район, Комфорт класс
• Сдача – 4 квартал 2026, 20 минут пешком до моря

Клубный дом
Авторский дом Мари
от 7 900 000 ₽
Квартиры от 28 до 59 м²
• Левобережный район, Бизнес класс
• Сдача – 4 квартал 2026, 20 минут пешком до моря

Жилой квартал
Чувства
от 8 200 000 ₽
Квартиры от 37 до 75 м²
• Левобережный район, Бизнес класс
• Сдача – 4 квартал 2026, 20 минут пешком до моря

Жилой комплекс
Кленовая аллея
от 6 700 000 ₽
Квартиры от 36 до 89 м²
• Западный район, Комфорт класс
• Сдача – 2027, 20 минут до моря

Жилой комплекс
Ленинградский квартал
от 6 851 000 ₽
Квартиры от 24 до 90 м²
• Центральный район, Комфорт класс
• Сдача – Дом сдан, 10 минут до моря
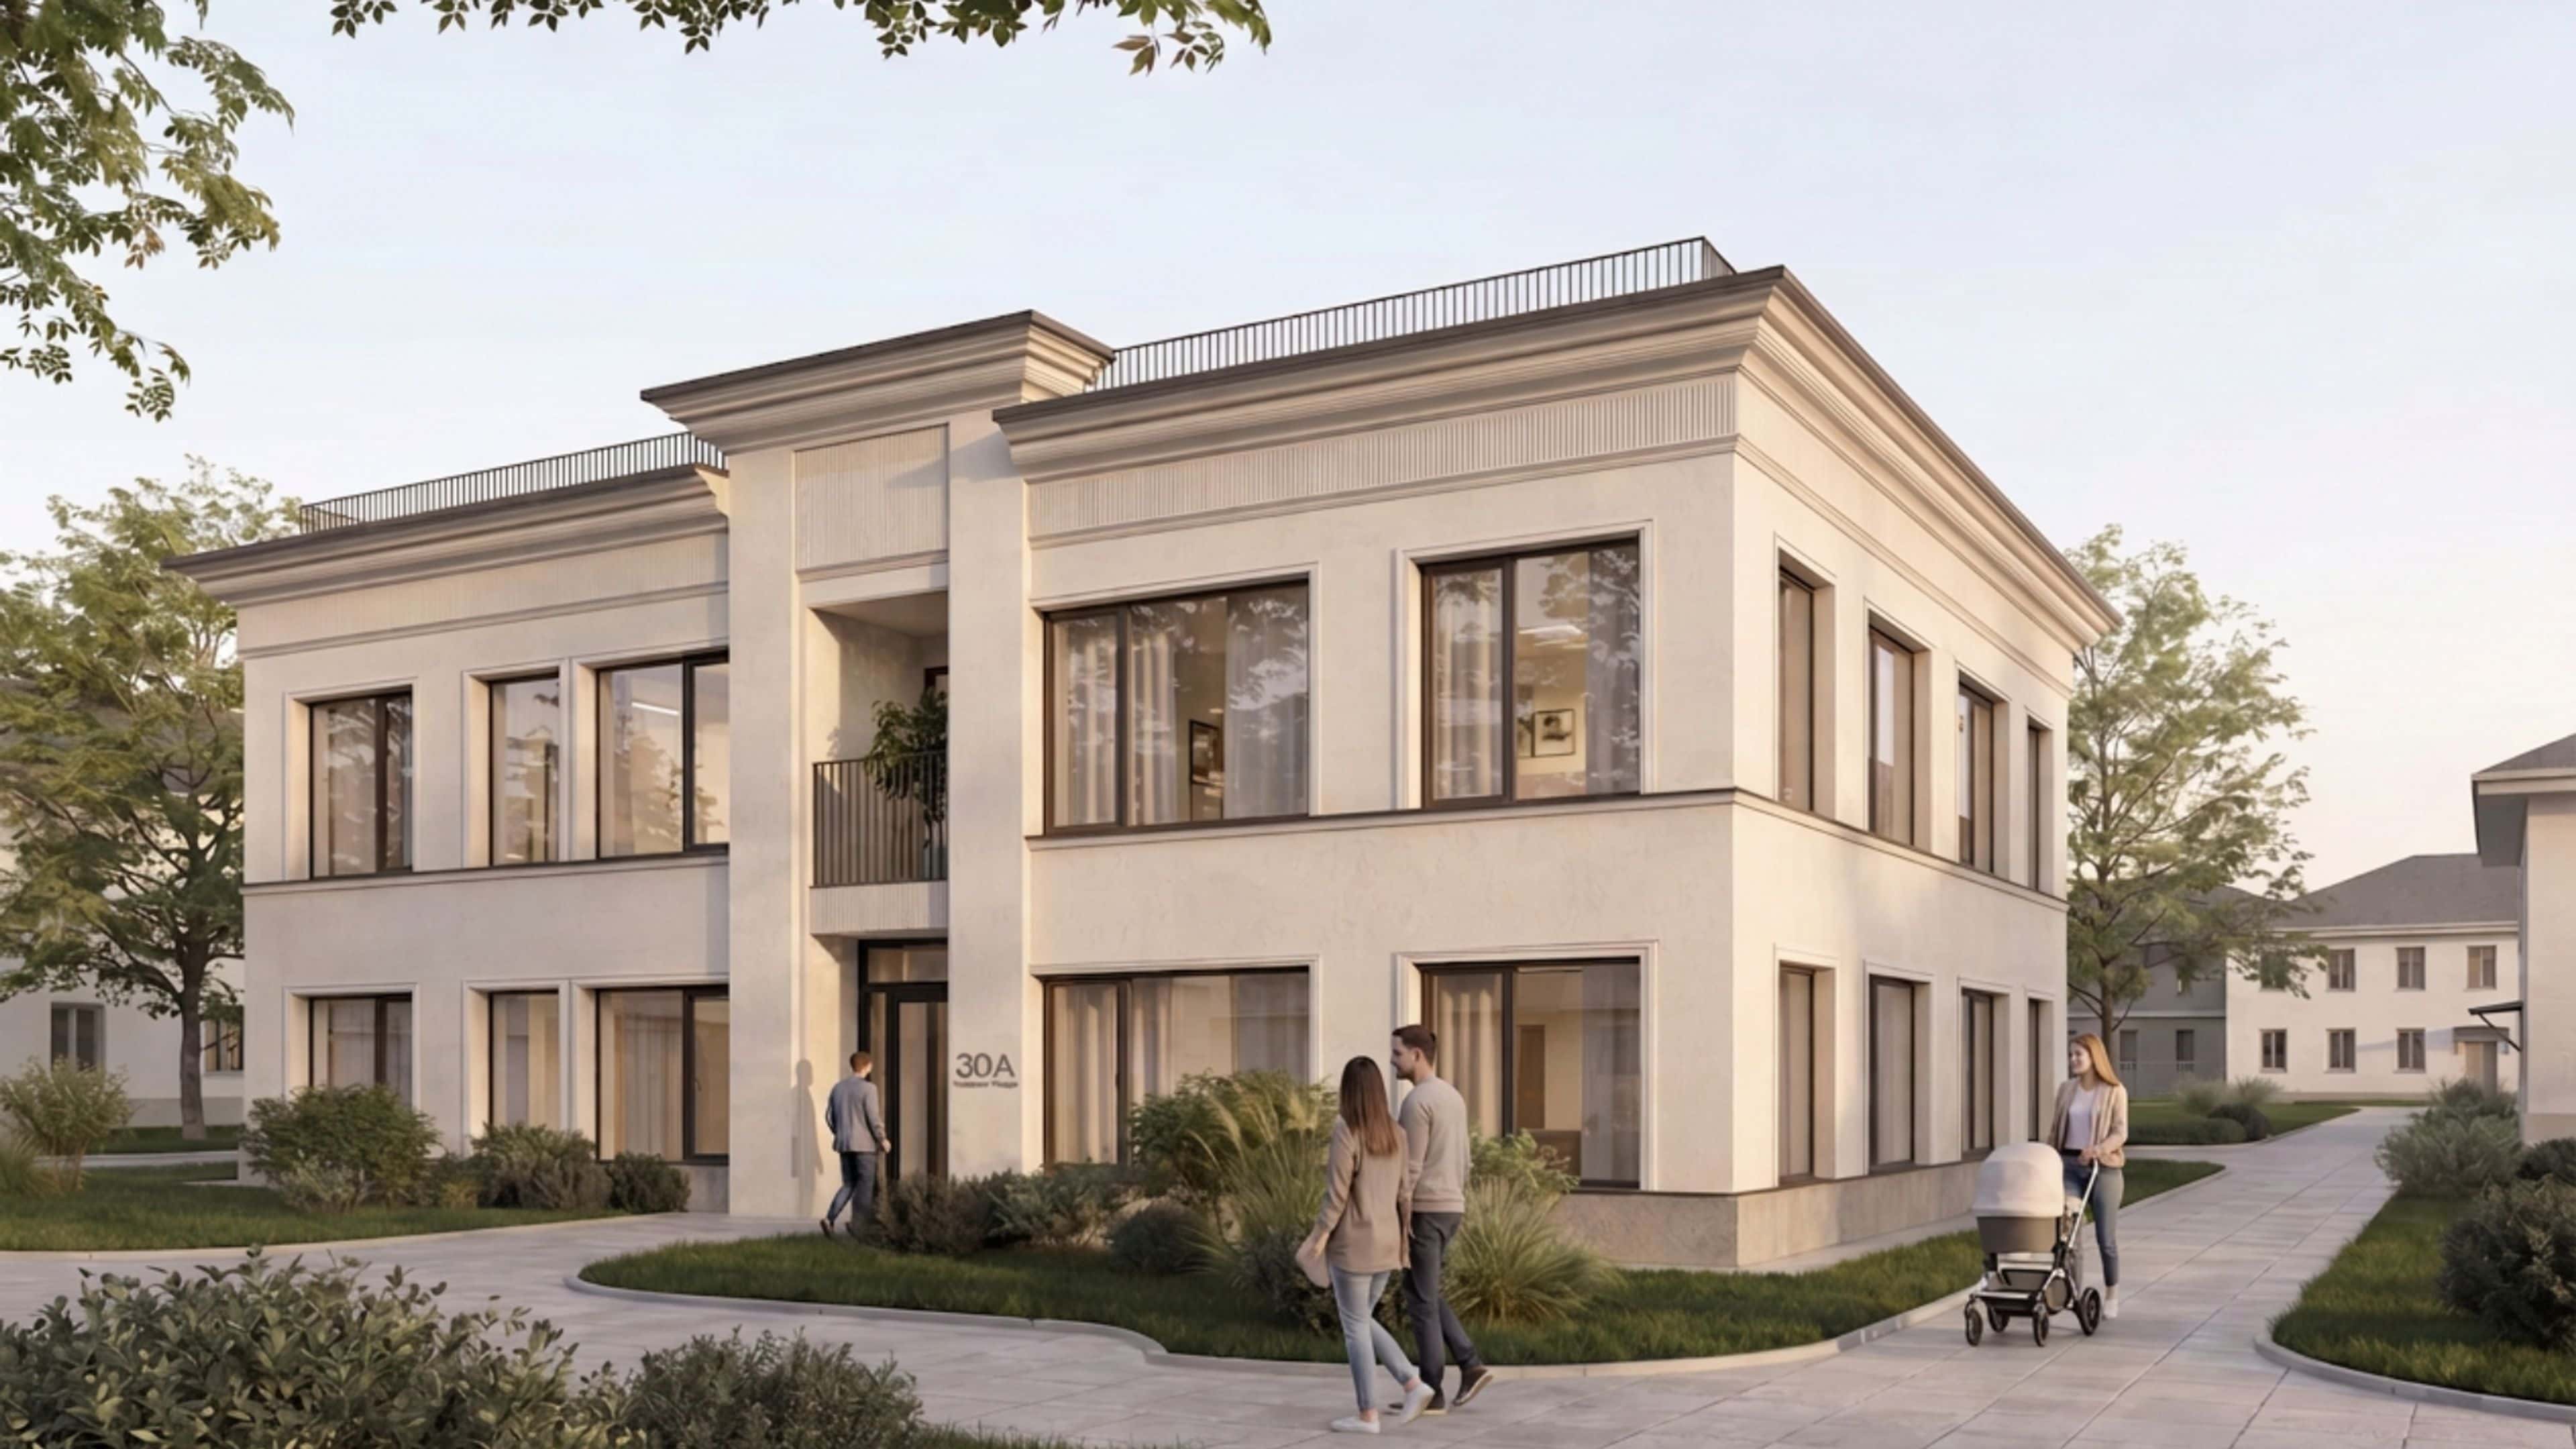
Клубный дом
Особняк Мари
от ... (Предстарт) ₽
Квартиры от 44 до 53 м²
• Левобережный район, Комфорт+ класс
• Сдача – 2 квартал 2027, 15 минут до моря
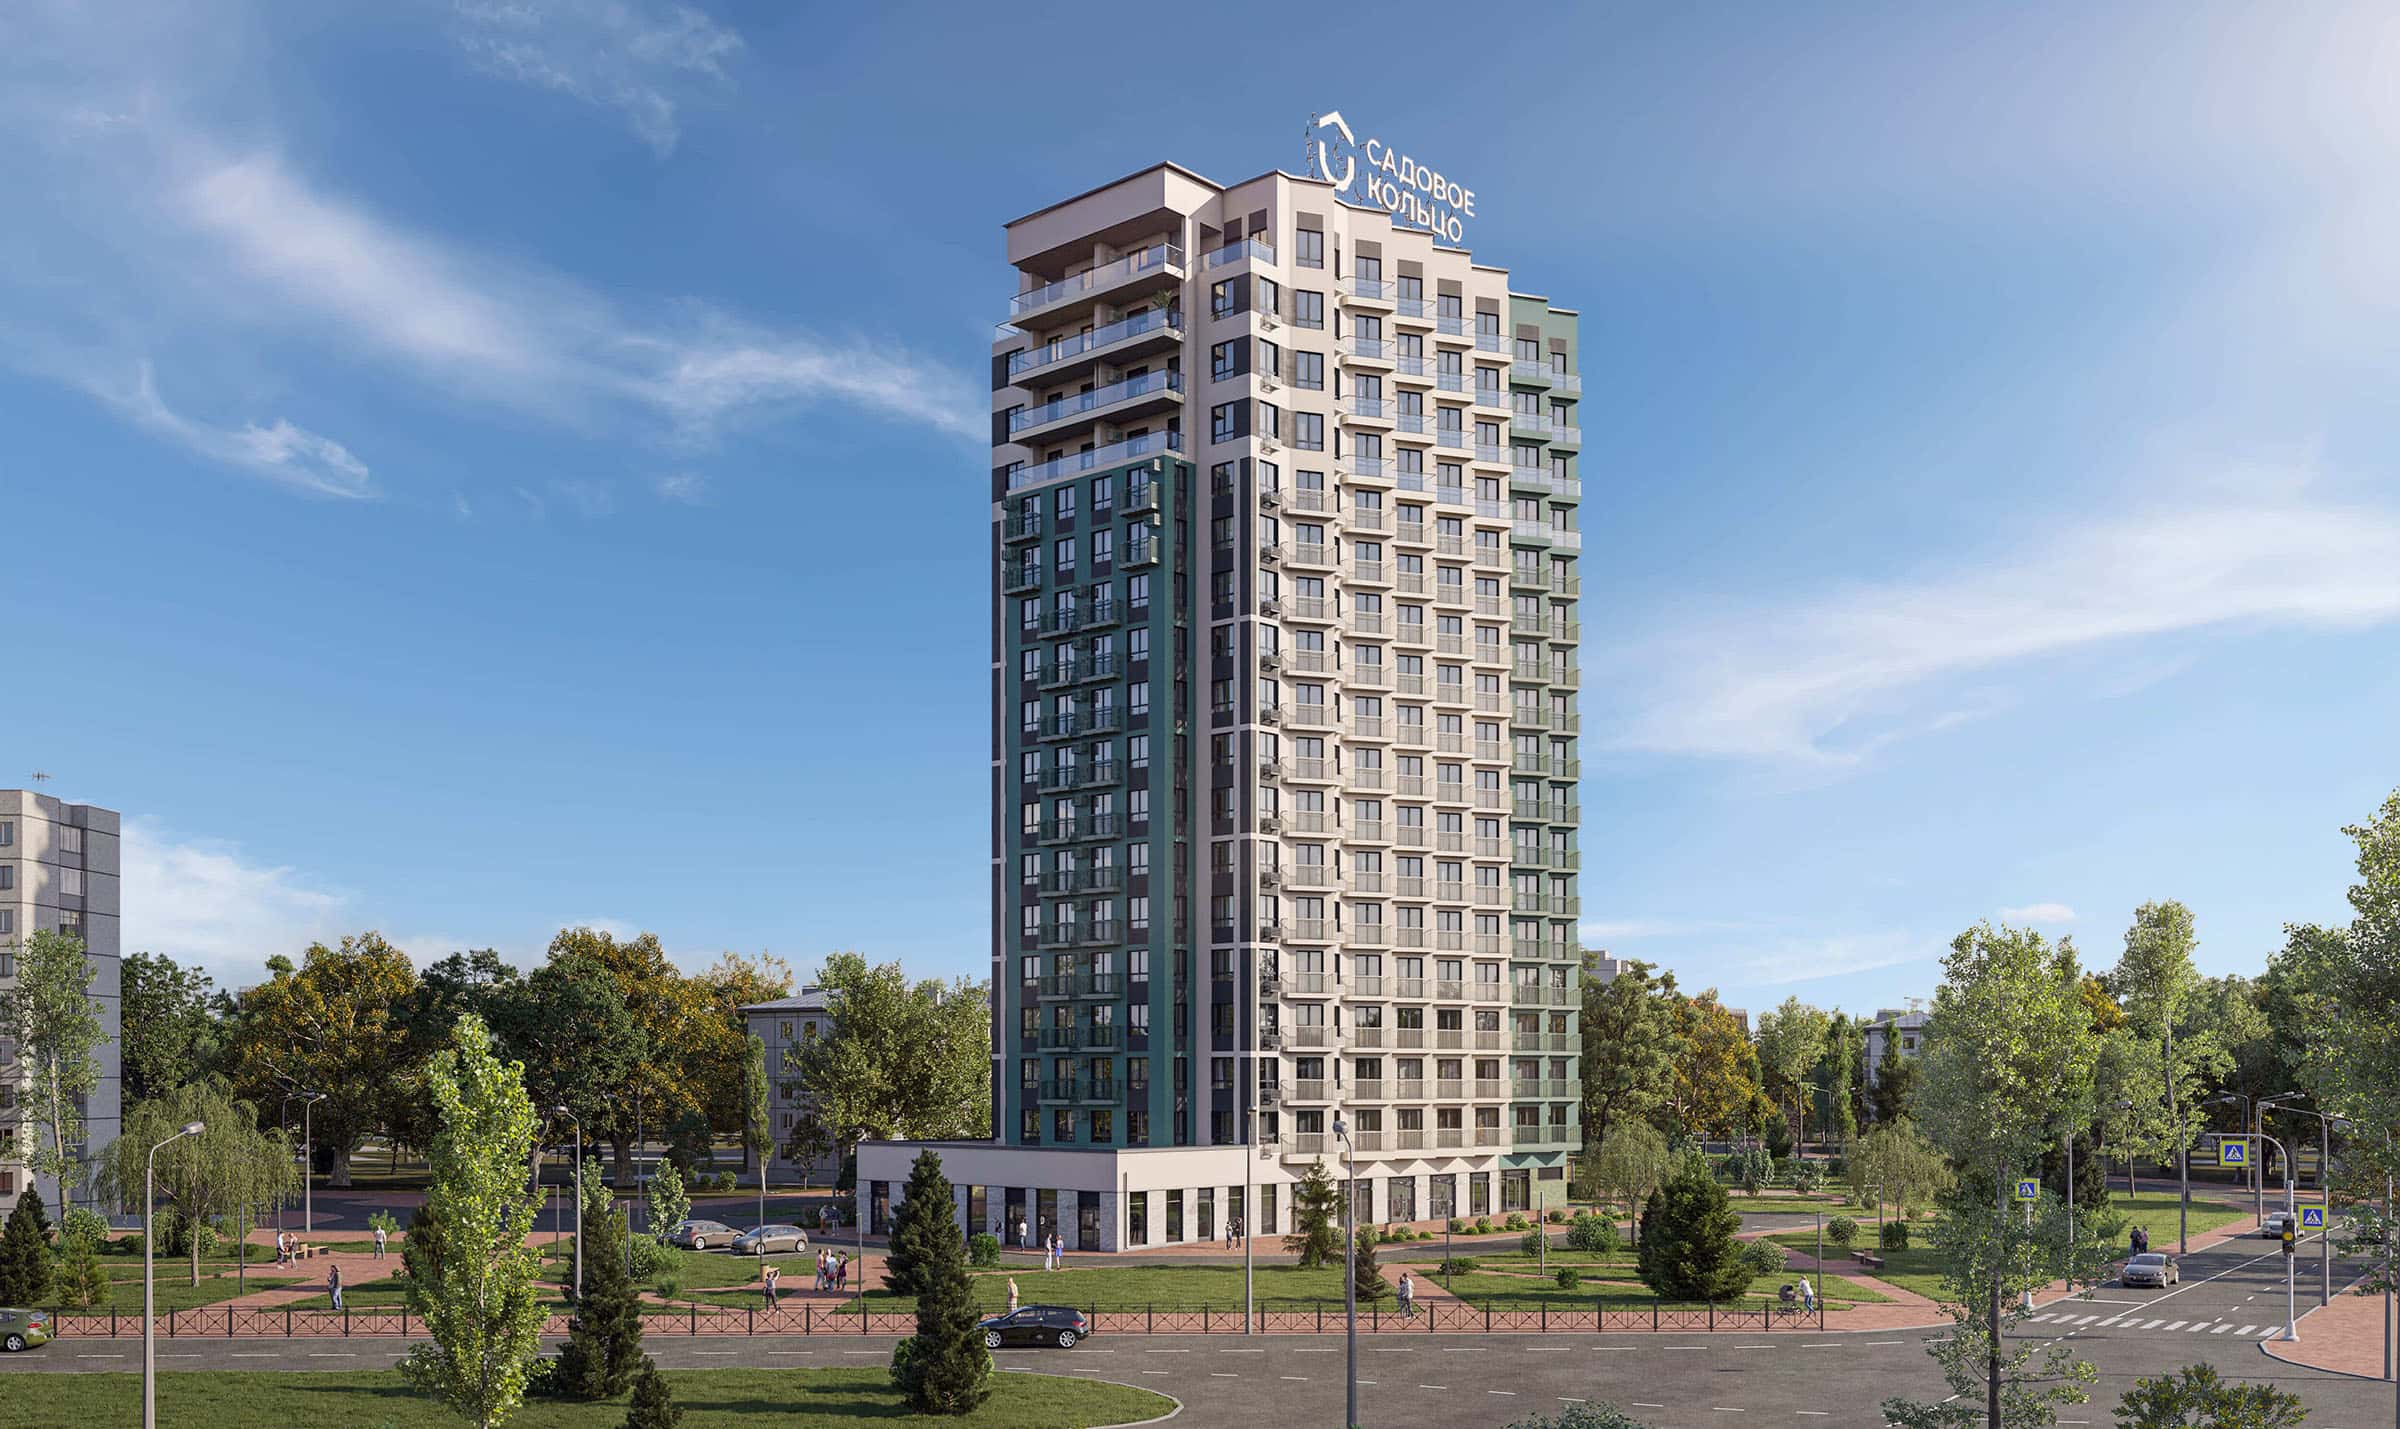
Жилой комплекс
Дом у моря
от 6 774 951 ₽
Квартиры от 28 до 71 м²
• Приморский район, Комфорт+ класс
• Сдача – 4 квартал 2027, 10 минут до моря
Вся представленная информация на сайте не является публичной офертой, согласно Ст. 437 ГК РФ