
Квартиры
в Мариуполе
в ипотеку под 2%
Ипотека 2% в Мариуполе: условия, платежи и ограничения


15 минут

24 сентября 2026

Квартира за 6,5 млн рублей и квартира за 8,5 млн могут выглядеть одинаково доступными, если рядом с обеими написано «ипотека 2%». Но для первой минимальный взнос по условиям ПСБ составляет 650 650 рублей, а для второй понадобится как минимум 2,5 млн. Разница возникает из-за ограничения: по льготной программе можно занять не больше 6 млн рублей.
На 24 сентября 2026 года ипотека 2% в Мариуполе остаётся способом купить новое жильё с невысоким ежемесячным платежом. Кредит 6 млн рублей на 30 лет при такой ставке даёт примерно 22 177 рублей в месяц без страховок и сопутствующих расходов. Однако доступность покупки определяется ещё и суммой до сделки, состоянием квартиры и тем, где семья будет жить до получения ключей.
Ниже разберём правила программы, расчёты на разных сроках и вопросы, которые стоит решить до бронирования. Цены в примерах условные: они показывают устройство кредита, а не наличие квартир в продаже.
Кому доступна ипотека 2% в Мариуполе в 2026 году
Программа покупки жилья на новых территориях рассчитана на граждан России. Для обычной покупки новостройки в Мариуполе не требуется относиться к молодой семье или иметь ребёнка определённого возраста. Это отличает её от семейной ипотеки. Обращаться могут и местные жители, и покупатели из других регионов. Для покупки жилья на этих территориях программа предусматривает заключение кредитного договора до 31 декабря 2030 года включительно. При этом банк проверяет заёмщика: гражданство открывает возможность подать заявку, но не заменяет подтверждение дохода и положительное решение.
В ПСБ возраст заёмщика начинается с 21 года, а на дату возврата кредита не должен превышать 70 лет. Для наёмных работников предусмотрен общий трудовой стаж более года и от четырёх месяцев на последнем месте. У Сбера возрастные границы другие: от 18 лет при оформлении до 75 лет к погашению, стаж на текущем месте от трёх месяцев. Поэтому отметка «до 30 лет» описывает максимальный срок программы. Покупателю в 55 лет нельзя автоматически рассчитывать на тридцатилетний кредит в любом банке.
Доход имеет значение не только сам по себе. Банк сопоставляет его с уже существующими обязательствами: потребительскими кредитами, автокредитом, кредитными картами и другими выплатами. Два человека с одинаковой зарплатой могут получить разную одобренную сумму. Для предварительной оценки полезно выписать все обязательные платежи, включая те, которые скоро закончатся. Если кредит уже закрыт, подтверждение погашения поможет объяснить расхождение, пока сведения обновляются в кредитной истории.
Отдельный вопрос касается прежних льготных ипотек. Для новых заявок действуют ограничения на повторное участие в программах с господдержкой. Имеют значение дата предыдущего договора, название программы и роль человека: заёмщик, созаёмщик или поручитель. Продажа старой квартиры сама по себе не означает, что право на новую льготу восстановилось. Передавать банку нужно сведения обо всех таких договорах, в том числе погашенных. По ним можно получить ответ до того, как внесены деньги за бронь.
Если собственного дохода недостаточно, рассматривают созаёмщика. Это не просто родственник, который подписывает согласие: он принимает кредитные обязательства и должен понимать свою ответственность. Заранее обсудите, кто фактически вносит платежи, кто становится собственником и что произойдёт при изменении семейных обстоятельств. Состав участников сделки стоит согласовать одновременно с банком и документами на квартиру, чтобы кредитный договор и оформление собственности не расходились между собой.
Для переезжающих есть ещё один практический момент. Одобрение, полученное на прежнем месте работы, не стоит считать неизменным после увольнения. Если покупка совпадает с переходом к новому работодателю, сообщите банку об этом до подписания договора. Обсудите, какие документы понадобятся и когда лучше провести сделку. Такая последовательность позволяет не выбирать между запланированным переездом и срочным поиском недостающего подтверждения дохода.
Начинать удобно с короткой анкеты для себя: возраст, подтверждаемый доход, действующие платежи, сумма накоплений, прежние льготные кредиты и предполагаемый срок покупки. Добавьте сведения о семейном положении и маткапитале, если хотите его использовать. С этой информацией разговор о доступной ипотеке становится предметным: банк оценивает вашу ситуацию, а вы понимаете, в какой цене искать квартиру и какую часть денег сохранить после сделки.
Первый взнос: почему 10,01% хватает не для каждой квартиры
Основные условия ПСБ на дату обновления: ставка 2%, кредит от 500 тысяч до 6 млн рублей, срок от 36 до 360 месяцев и первый взнос от 10,01%. Для Сбера и ВТБ минимальный взнос по программе начинается от 10,1%. Разница между этими процентами невелика. Гораздо сильнее на сумму собственных денег влияет ограничение кредита и то, сколько банк одобрит конкретному покупателю.
Взнос удобно рассчитывать в два действия. Сначала умножьте стоимость квартиры на минимальный процент банка. Затем вычтите из цены максимальную доступную сумму кредита. Из двух результатов выбирайте больший. При цене 6,5 млн рублей и взносе 10,01% получается 650 650 рублей, а остаток 5 849 350 рублей укладывается в лимит. Условия минимального взноса здесь действительно определяют, сколько потребуется внести до сделки.
Для квартиры за 8,5 млн расчёт другой. Даже если банк готов выдать все 6 млн, остаются 2,5 млн собственных средств. Это примерно 29,4% стоимости жилья, а не 10%. Квартира за 10 млн потребует минимум 4 млн. Речь идёт именно о разнице между ценой и кредитом. Страхование, оформление, мебель и переезд оплачиваются сверх неё, если отдельные расходы не включены в согласованную схему финансирования.
Банк может одобрить меньше максимума. Предположим, покупатель рассчитывал на 6 млн рублей, а получил решение на 5,4 млн. У квартиры за 8,5 млн необходимый взнос вырастет до 3,1 млн. Ставка при этом останется той же. Поэтому сначала узнают доступную сумму, затем подтверждают бюджет конкретной квартиры. Расчёт на сайте с произвольно выбранными 6 млн не является банковским решением.
Из этого следует полезное правило сравнения. Если две квартиры стоят 8 и 9 млн рублей, а в обеих используется кредит 6 млн на одинаковый срок, платежи будут одинаковыми. Но за вторую придётся заплатить на миллион больше сразу. Низкий платёж не делает эти покупки равноценными для семьи. Сравнивайте, что даёт этот миллион: дополнительную комнату, готовую отделку, более ранний переезд или только этаж и вид из окна.
Материнский капитал можно направить на первоначальный взнос при соблюдении правил программы и согласованного банком порядка расчётов. Сертификат не означает, что вся сумма уже находится на банковском счёте. Сначала уточняют доступный остаток средств, документы и сроки перечисления. В графике оплаты квартиры должно быть понятно, когда поступают личные деньги, кредит и маткапитал. На обещание «потом как-нибудь зачтём» полагаться не стоит: продавцу и банку нужен согласованный порядок.
Отдельно оставьте деньги, которые не пойдут в стоимость квартиры. Для строящегося дома это может быть аренда на время ожидания и ремонта, для готового жилья с отделкой нужны хотя бы мебель, техника и переезд. Полезно записать две суммы: сколько вы можете перечислить продавцу и сколько вообще готовы потратить до первого дня жизни в квартире. Покупка становится заметно спокойнее, когда эти цифры не смешиваются, а после оплаты остаётся резерв на обычные расходы семьи.
ПОДПИШИТЕСЬ НА НАШ ЗАКРЫТЫЙ ТЕЛЕГРАМ-КАНАЛ СО СТАРТАМИ ПРОДАЖ ЖИЛЫХ КОМПЛЕКСОВ МАРИУПОЛЕ
Рассказываем про Новостройки и программы покупки от Банков
Лимитированные и непубличные акции ведущих застройщиков


С нами уже 2763 человека
Платежи по ипотеке 2%: 10, 15, 20, 25 и 30 лет
Для сравнения возьмём кредит 6 млн рублей, ставку 2% годовых и аннуитетный график, то есть равные ежемесячные платежи. Платёж при разных сроках:
- 30 лет: около 22 177 рублей в месяц;
- 25 лет: около 25 431 рубля;
- 20 лет: около 30 353 рублей;
- 15 лет: около 38 611 рублей;
- 10 лет: около 55 208 рублей. Округления в банковском графике и дата выдачи могут немного изменить конкретные суммы. Страховые платежи в эти примеры не включены.
Разница между 25 и 30 годами составляет примерно 3 254 рубля в месяц. За более короткий срок покупатель отдаёт основной долг быстрее. Если платить строго по графику, проценты по кредиту 6 млн составят примерно 1,63 млн рублей за 25 лет и 1,98 млн за 30 лет. Экономия около 355 тысяч рублей распределена на весь срок, поэтому сопоставлять её нужно с реальной возможностью ежемесячно платить больше.
У кредита 5 млн рублей на 30 лет платёж будет около 18 481 рубля. Каждые дополнительные 500 тысяч кредита при тех же условиях добавляют примерно 1 848 рублей в месяц. Это помогает оценить разницу между соседними планировками до долгих переговоров. Например, когда однокомнатная квартира устраивает по расположению, а двухкомнатная требует ещё полмиллиона кредита, понятна цена дополнительной комнаты в ежемесячном бюджете. Но этот приём работает только внутри доступного кредитного лимита.
Небольшая ставка не означает, что первые годы вы платите одни проценты. В первом полном месяце по кредиту 6 млн под 2% проценты в упрощённом месячном расчёте составляют около 10 тысяч рублей. Из платежа 22 177 рублей примерно 12 177 идут на уменьшение долга. По мере погашения процентная часть снижается. Точные цифры по датам выдачи и оплаты отражает график банка, а не рекламный калькулятор.
Семейный бюджет лучше проверять на собственных расходах. Допустим, после налогов семья получает 110 тысяч рублей. Ипотека 22 177 оставляет 87 823 рубля на остальные нужды. Но если до переезда ещё нужно платить 30 тысяч за аренду, свободная сумма уменьшается до 57 823 рублей. Это условный пример, не оценка зарплат и аренды в Мариуполе. Он показывает, почему один и тот же кредит может быть удобен после заселения и заметно тяжелее во время строительства.
Досрочное погашение позволяет менять первоначальный план. При частичном погашении банк предлагает предусмотренные договором варианты перерасчёта, обычно уменьшение срока или платежа. Сокращение срока помогает быстрее закончить выплаты, уменьшение платежа освобождает часть ежемесячного бюджета. Перед перечислением денег оформите распоряжение в порядке банка и проверьте новый график: пополнение счёта само по себе не всегда означает, что сумма сразу ушла в досрочное погашение.
Не стоит автоматически направлять на досрочное погашение весь остаток накоплений. После покупки могут понадобиться деньги на кухню, переезд или непредвиденные бытовые расходы. Новый потребительский кредит ради этих трат способен перечеркнуть удобство низкой ипотечной ставки. Решение о дополнительном платеже принимайте после оценки ближайших расходов, а не только общей суммы процентов. Полезнее иметь исполнимый график, чем выбрать короткий срок и затем каждый месяц искать деньги к дате списания. Для самопроверки попробуйте заранее несколько месяцев откладывать будущий платёж вместе с предполагаемыми расходами на содержание жилья. Это не требование банка, а способ увидеть собственный бюджет без теоретических рассуждений. Если накопления регулярно приходится возвращать на повседневные покупки, пересмотрите сумму кредита или срок. Если платёж легко укладывается в расходы, разницу можно оставить на обустройство. Особенно полезен такой тест при нерегулярном заработке: планировать кредит только по лучшему месяцу года неудобно, когда крупные поступления заканчиваются, а дата оплаты остаётся прежней.
Какие квартиры можно купить и что проверить до бронирования
Основной выбор для обычного покупателя в Мариуполе по этой программе составляет первичное жильё: строящиеся квартиры и готовые квартиры от застройщика, подходящие под условия банка. Готовность дома сама по себе не превращает квартиру во вторичку. Если жильё продаёт частный собственник, в том числе в недавно сданном доме, это уже другая сделка. Нельзя переносить обещание 2% с новостройки на любое объявление по тому же адресу.
У программы есть специальные условия для отдельных видов жилья и категорий заёмщиков. Поэтому неверны оба крайних утверждения: «подходит абсолютно любая вторичка» и «готовое жильё никогда не кредитуется». Для конкретной квартиры банк должен подтвердить не только адрес, но и продавца, основание продажи и вид договора. Если рассматриваете уступку прав, отдельно сообщите об этом: она не равнозначна покупке напрямую у застройщика.
Аккредитацию уточняют по конкретному дому или корпусу. Название большого ЖК может объединять несколько очередей с разными документами и сроками. Отправьте банку адрес, номер корпуса, юридическое лицо продавца и проект договора. Ответ «с этим застройщиком работаем» ещё не даёт полного представления о выбранной квартире. Нужна ясность, что именно этот объект и способ оплаты подходят под одобренную программу.
При покупке строящегося жилья различайте дату ввода дома и крайний срок передачи квартиры. Между ними могут быть месяцы. Для семейного бюджета имеет значение именно момент, после которого можно принять жильё, закончить недостающие работы и переехать. Если ипотека уже выдана, отсутствие ключей не означает отсутствия платежей. Для сравнения двух домов полезнее календарь «выдача кредита, передача, ремонт, переезд», чем одна крупная дата на рекламной картинке.
Отделка тоже влияет на подходящую цену. В квартире с чистовым ремонтом может не быть кухни, мебели и бытовой техники. White Box обычно оставляет покупателю заметный объём финишных работ, но точный состав определяет приложение к договору. Узнайте, какие расходы входят в стоимость квартиры и могут финансироваться в рамках согласованной сделки, а какие оплачиваются по отдельному договору. Нельзя заранее считать, что банк выдаст под 2% ещё и деньги на любые ремонтные работы.
Бронь нужна, чтобы закрепить выбранный вариант на согласованный срок, но её условия стоит прочитать до перевода. Зафиксированы ли цена и номер квартиры, когда истекает бронь, возвращается ли оплата при отказе банка, что происходит при одобрении меньшей суммы? Если требуется невозвратная плата, это должно быть понятно сразу. Не подменяйте ответы устным обещанием: условия возврата важны именно тогда, когда покупка пошла не по первоначальному плану.
Для двух-трёх финальных вариантов соберите короткие карточки: стоимость при выбранном способе оплаты, собственные деньги, одобренный кредит, платёж, дата передачи и состояние квартиры. Укажите, сколько ещё потребуется до переезда. Сравнение может показать, что чуть более дорогая готовая квартира удобнее долгого ожидания или что меньшая площадь позволяет сохранить деньги на ремонт. Это уже выбор жилья под свою жизнь, а не поиск объявления с самым низким ежемесячным платежом.
Получите персональную подборку квартир в ипотеку 2%
Страхование, дополнительные расходы и сохранение льготной ставки
Ставка 2% и полная стоимость кредита означают разные вещи. Ставка используется для расчёта процентов по долгу, а ПСК раскрывается по установленным правилам и учитывает предусмотренные законом расходы. В льготных программах также имеет значение порядок отражения государственного субсидирования. Поэтому высокий диапазон ПСК рядом с рекламными 2% нельзя самостоятельно объяснять «скрытой комиссией». До подписания попросите индивидуальные условия, график и перечень платежей: по ним видно, сколько и за что заплатите именно вы.
Страхование обсуждают в рублях за год и вместе с последствиями отказа. У ПСБ предусмотрена надбавка к ставке при отказе от указанного в условиях страхования. Сравните два банковских расчёта: с нужными полисами и без добровольной части, если такой вариант допустим. Уточните, какое страхование требуется после оформления собственности и когда его продлевать. Пропуск ежегодного продления может повлиять на условия уже действующего кредита, а не только на первоначальную цену покупки.
Разовые расходы запросите отдельным перечнем. В него могут входить оценка, регистрационные действия, электронное оформление, нотариальные документы и другие услуги, необходимые именно вашей сделке. Не все они требуются одновременно и не все обязательны. По каждой позиции должны быть понятны получатель денег, стоимость и возможность отказаться. Дополнительная услуга не становится обязательной только потому, что её включили в общий счёт вместе со страхованием.
На строящееся жильё расчёты по ДДУ с эскроу устроены иначе, чем обычный перевод продавцу. Деньги вносят на специальный счёт по условиям зарегистрированного договора, а не на личную карту сотрудника. Но эскроу не отменяет платежи по выданной ипотеке во время строительства и не оплачивает аренду до заселения. Разделяйте защиту денег при строительстве и собственные расходы в период ожидания: это разные вопросы, хотя оба относятся к одной покупке.
Если кто-то предлагает увеличить сумму в документах ради «взноса без денег», остановитесь и согласуйте предложенную схему непосредственно с банком. Цена квартиры, кредит и реальный первоначальный взнос должны соответствовать документам. Не стоит подписывать расписки о расчётах, которых не было, или скрывать потребительский кредит на взнос. Такие решения меняют долговую нагрузку и могут создать проблемы уже после получения предварительного одобрения.
Право на льготную ставку сохраняется при выполнении условий договора и программы. До подписания найдите положения о возможном повышении ставки, требования к сведениям о прежних кредитах и обязанность предоставлять документы. Если ответ менеджера расходится с текстом договора, уточнение нужно получить до сделки. Универсального обещания «2% при любых обстоятельствах навсегда» быть не должно, но и пугаться каждого юридического пункта незачем: задача состоит в том, чтобы понимать собственные обязательства.
Для окончательного решения достаточно собрать пять подтверждений: квартира подходит под программу; банк одобрил нужную сумму; собственных денег хватает на взнос и ближайшие расходы; дата переезда реалистична; условия сохранения ставки понятны. После этого можно выбирать квартиру по тому, ради чего её покупают: удобной планировке, району, готовности и жизни рядом с морем. Чтобы получить предметный расчёт, подготовьте сумму взноса, желаемый срок кредита и две-три понравившиеся квартиры. Так сравнение сразу покажет и ежемесячный платёж, и полный бюджет до переезда.
Читайте больше про покупку квартиры в Мариуполе


Новостройки и жилые комплексы Мариуполя

Жилой комплекс
Резиденция Концепт
от 7 094 280 ₽
Квартиры от 33 до 68 м²
• Центральный район, Комфорт класс
• Сдача – 4 квартал 2026, 8 минут до моря

Жилой комплекс
Резиденция Select
от 7 123 675 ₽
Квартиры от 33 до 73 м²
• Приморский район, Комфорт класс
• Сдача – Часть дома сдана / 4 квартал 2026, 10 минут до моря

Жилой квартал
Приморье
от 6 600 000 ₽
Квартиры от 35 до 51 м²
• Западный район, Комфорт класс
• Сдача – 4 квартал 2026, 8 минут пешком до моря

Жилой комплекс
Аура
от 4 400 000 ₽
Квартиры от 20 до 65 м²
• Центральный район, Комфорт+ класс
• Сдача – Дом сдан, 5 минут до моря

Жилой комплекс
Нахимов
от 8 300 000 ₽
Квартиры от 40 до 95 м²
• Центральный район, Комфорт класс
• Сдача – Дом сдан, 10 минут пешком до моря

Жилой комплекс
Кипарис
от 8 400 000 ₽
Квартиры от 38 до 98 м²
• Центральный район, Бизнес класс
• Сдача – 2 квартал 2027, 8 минут до моря

Жилой комплекс
Горизонт
от 6 856 900 ₽
Квартиры от 33 до 67 м²
• Центральный район, Комфорт класс
• Сдача – 4 квартал 2026, 20 минут пешком до моря

Клубный дом
Авторский дом Мари
от 7 900 000 ₽
Квартиры от 28 до 59 м²
• Левобережный район, Бизнес класс
• Сдача – 4 квартал 2026, 20 минут пешком до моря

Жилой квартал
Чувства
от 8 200 000 ₽
Квартиры от 37 до 75 м²
• Левобережный район, Бизнес класс
• Сдача – 4 квартал 2026, 20 минут пешком до моря

Жилой комплекс
Кленовая аллея
от 6 700 000 ₽
Квартиры от 36 до 89 м²
• Западный район, Комфорт класс
• Сдача – 2027, 20 минут до моря

Жилой комплекс
Ленинградский квартал
от 6 851 000 ₽
Квартиры от 24 до 90 м²
• Центральный район, Комфорт класс
• Сдача – Дом сдан, 10 минут до моря
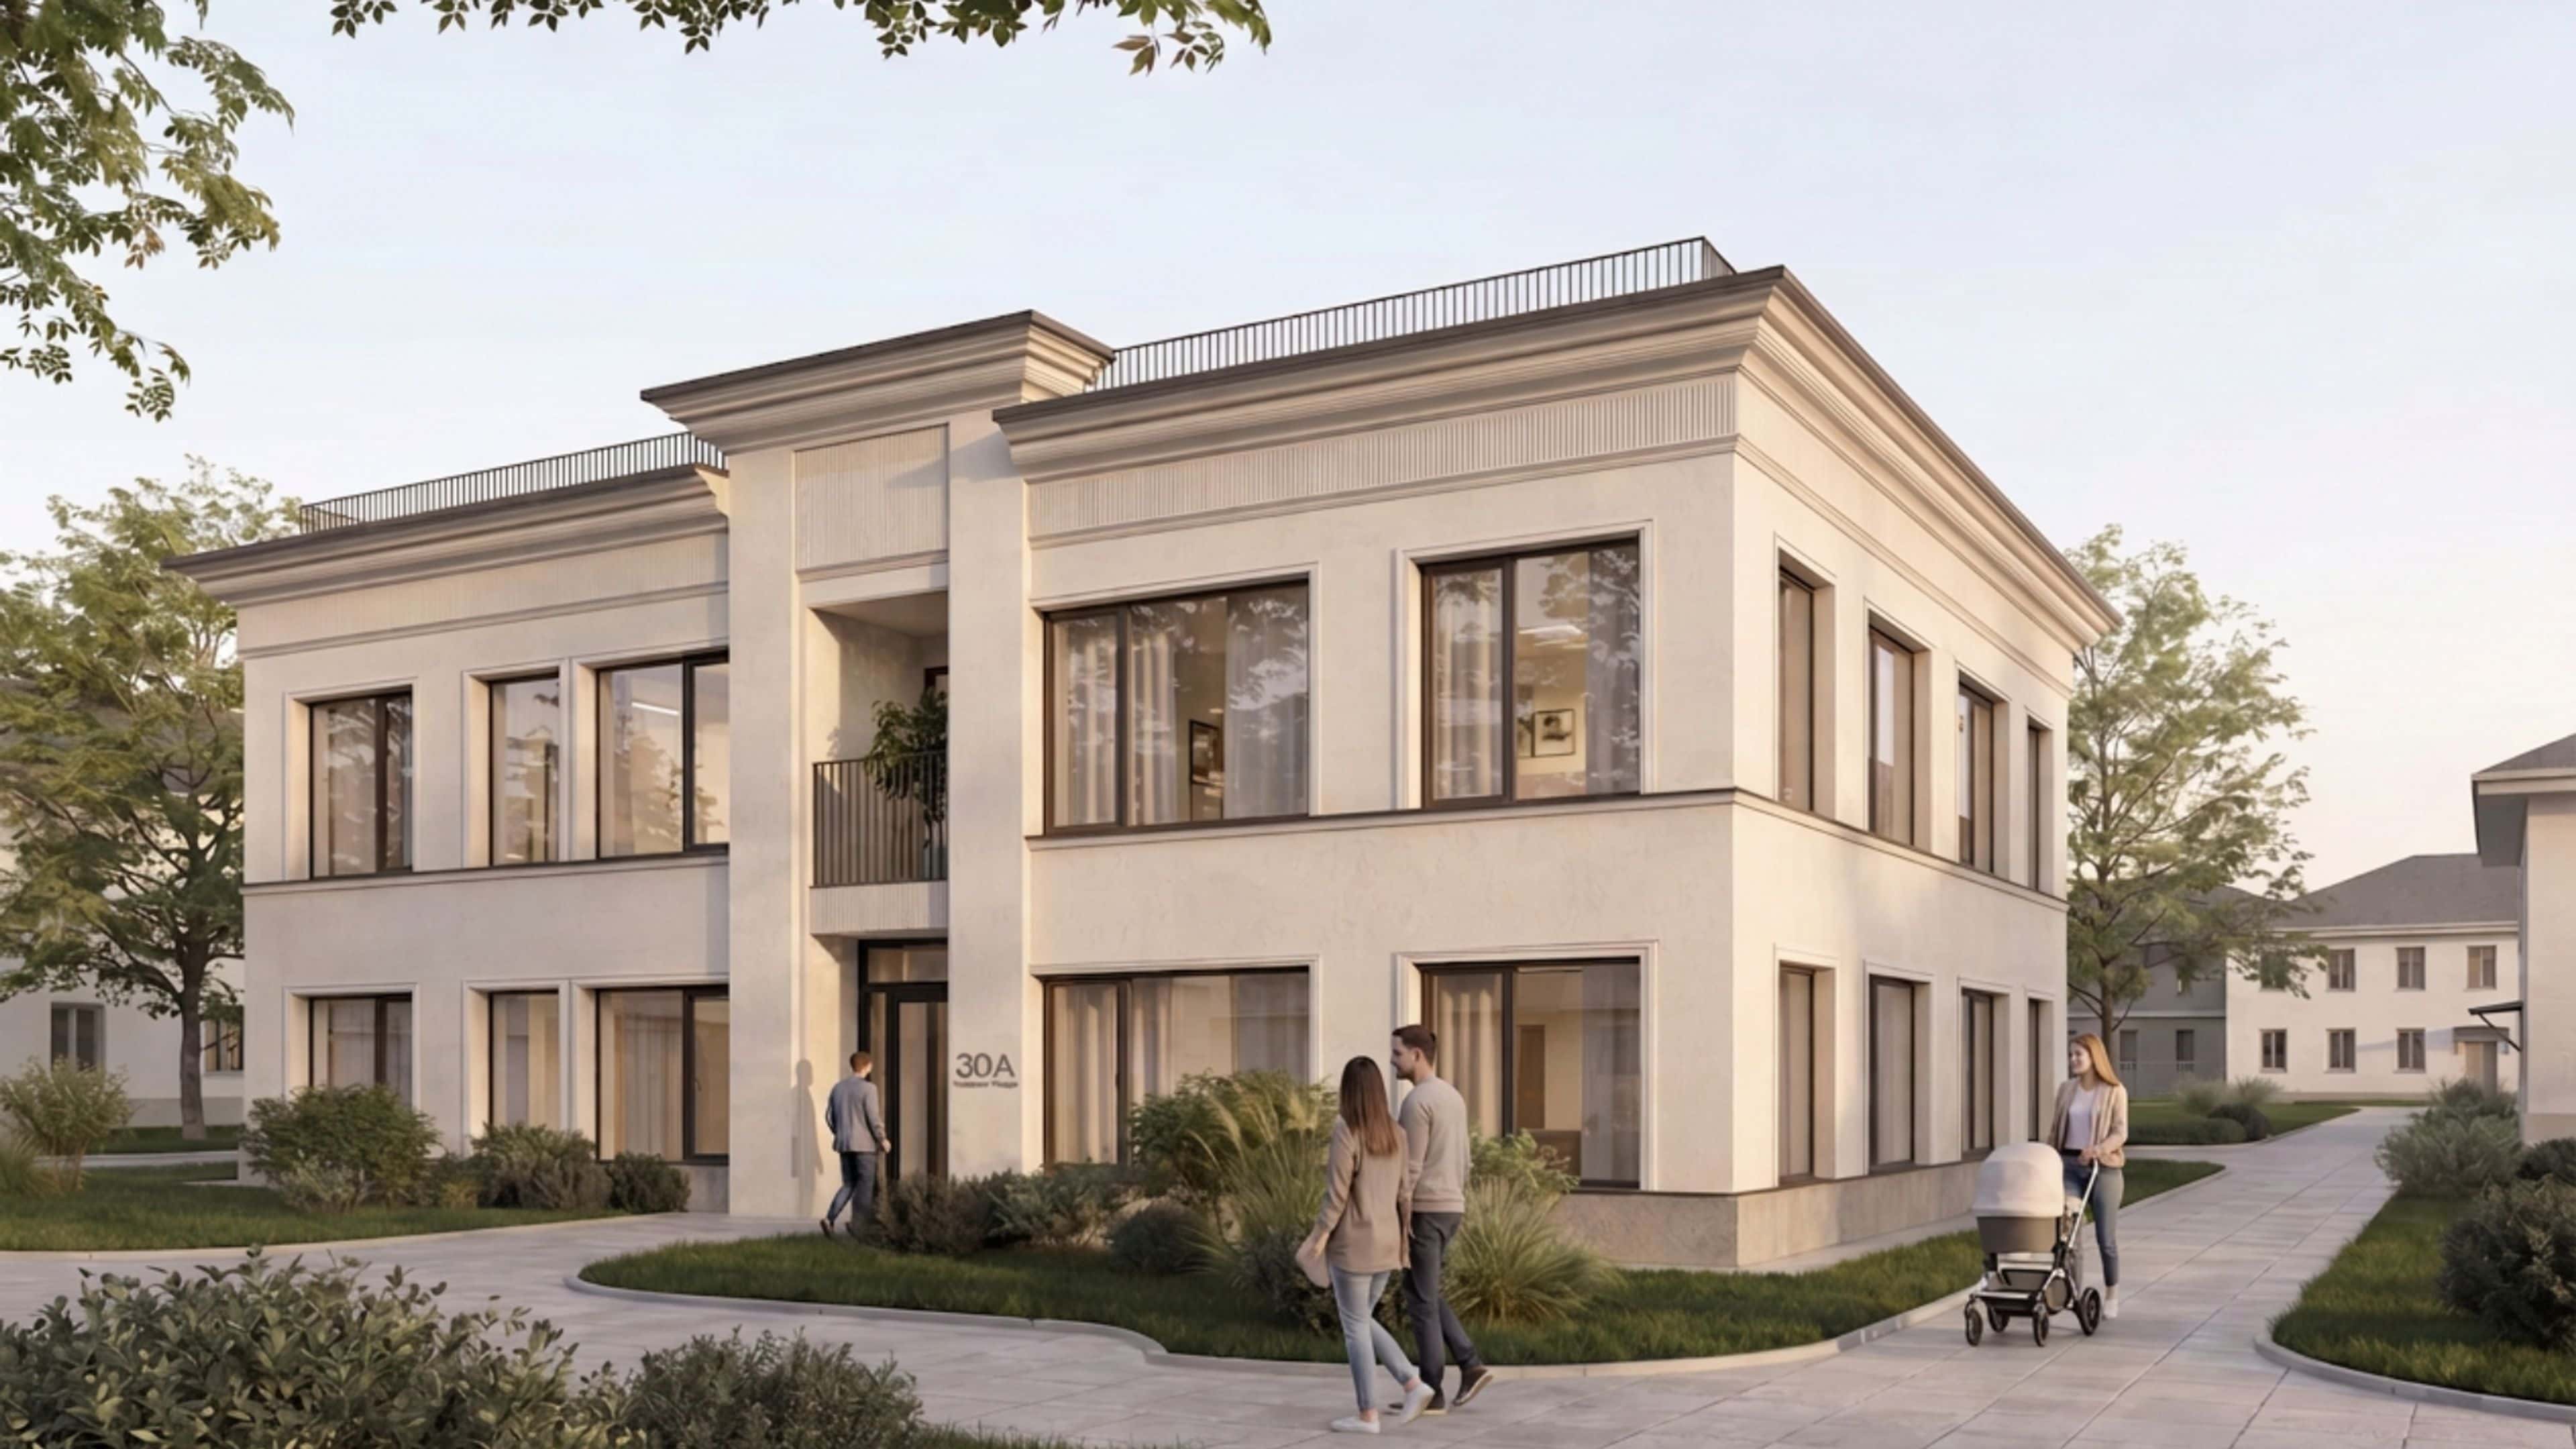
Клубный дом
Особняк Мари
от ... (Предстарт) ₽
Квартиры от 44 до 53 м²
• Левобережный район, Комфорт+ класс
• Сдача – 2 квартал 2027, 15 минут до моря
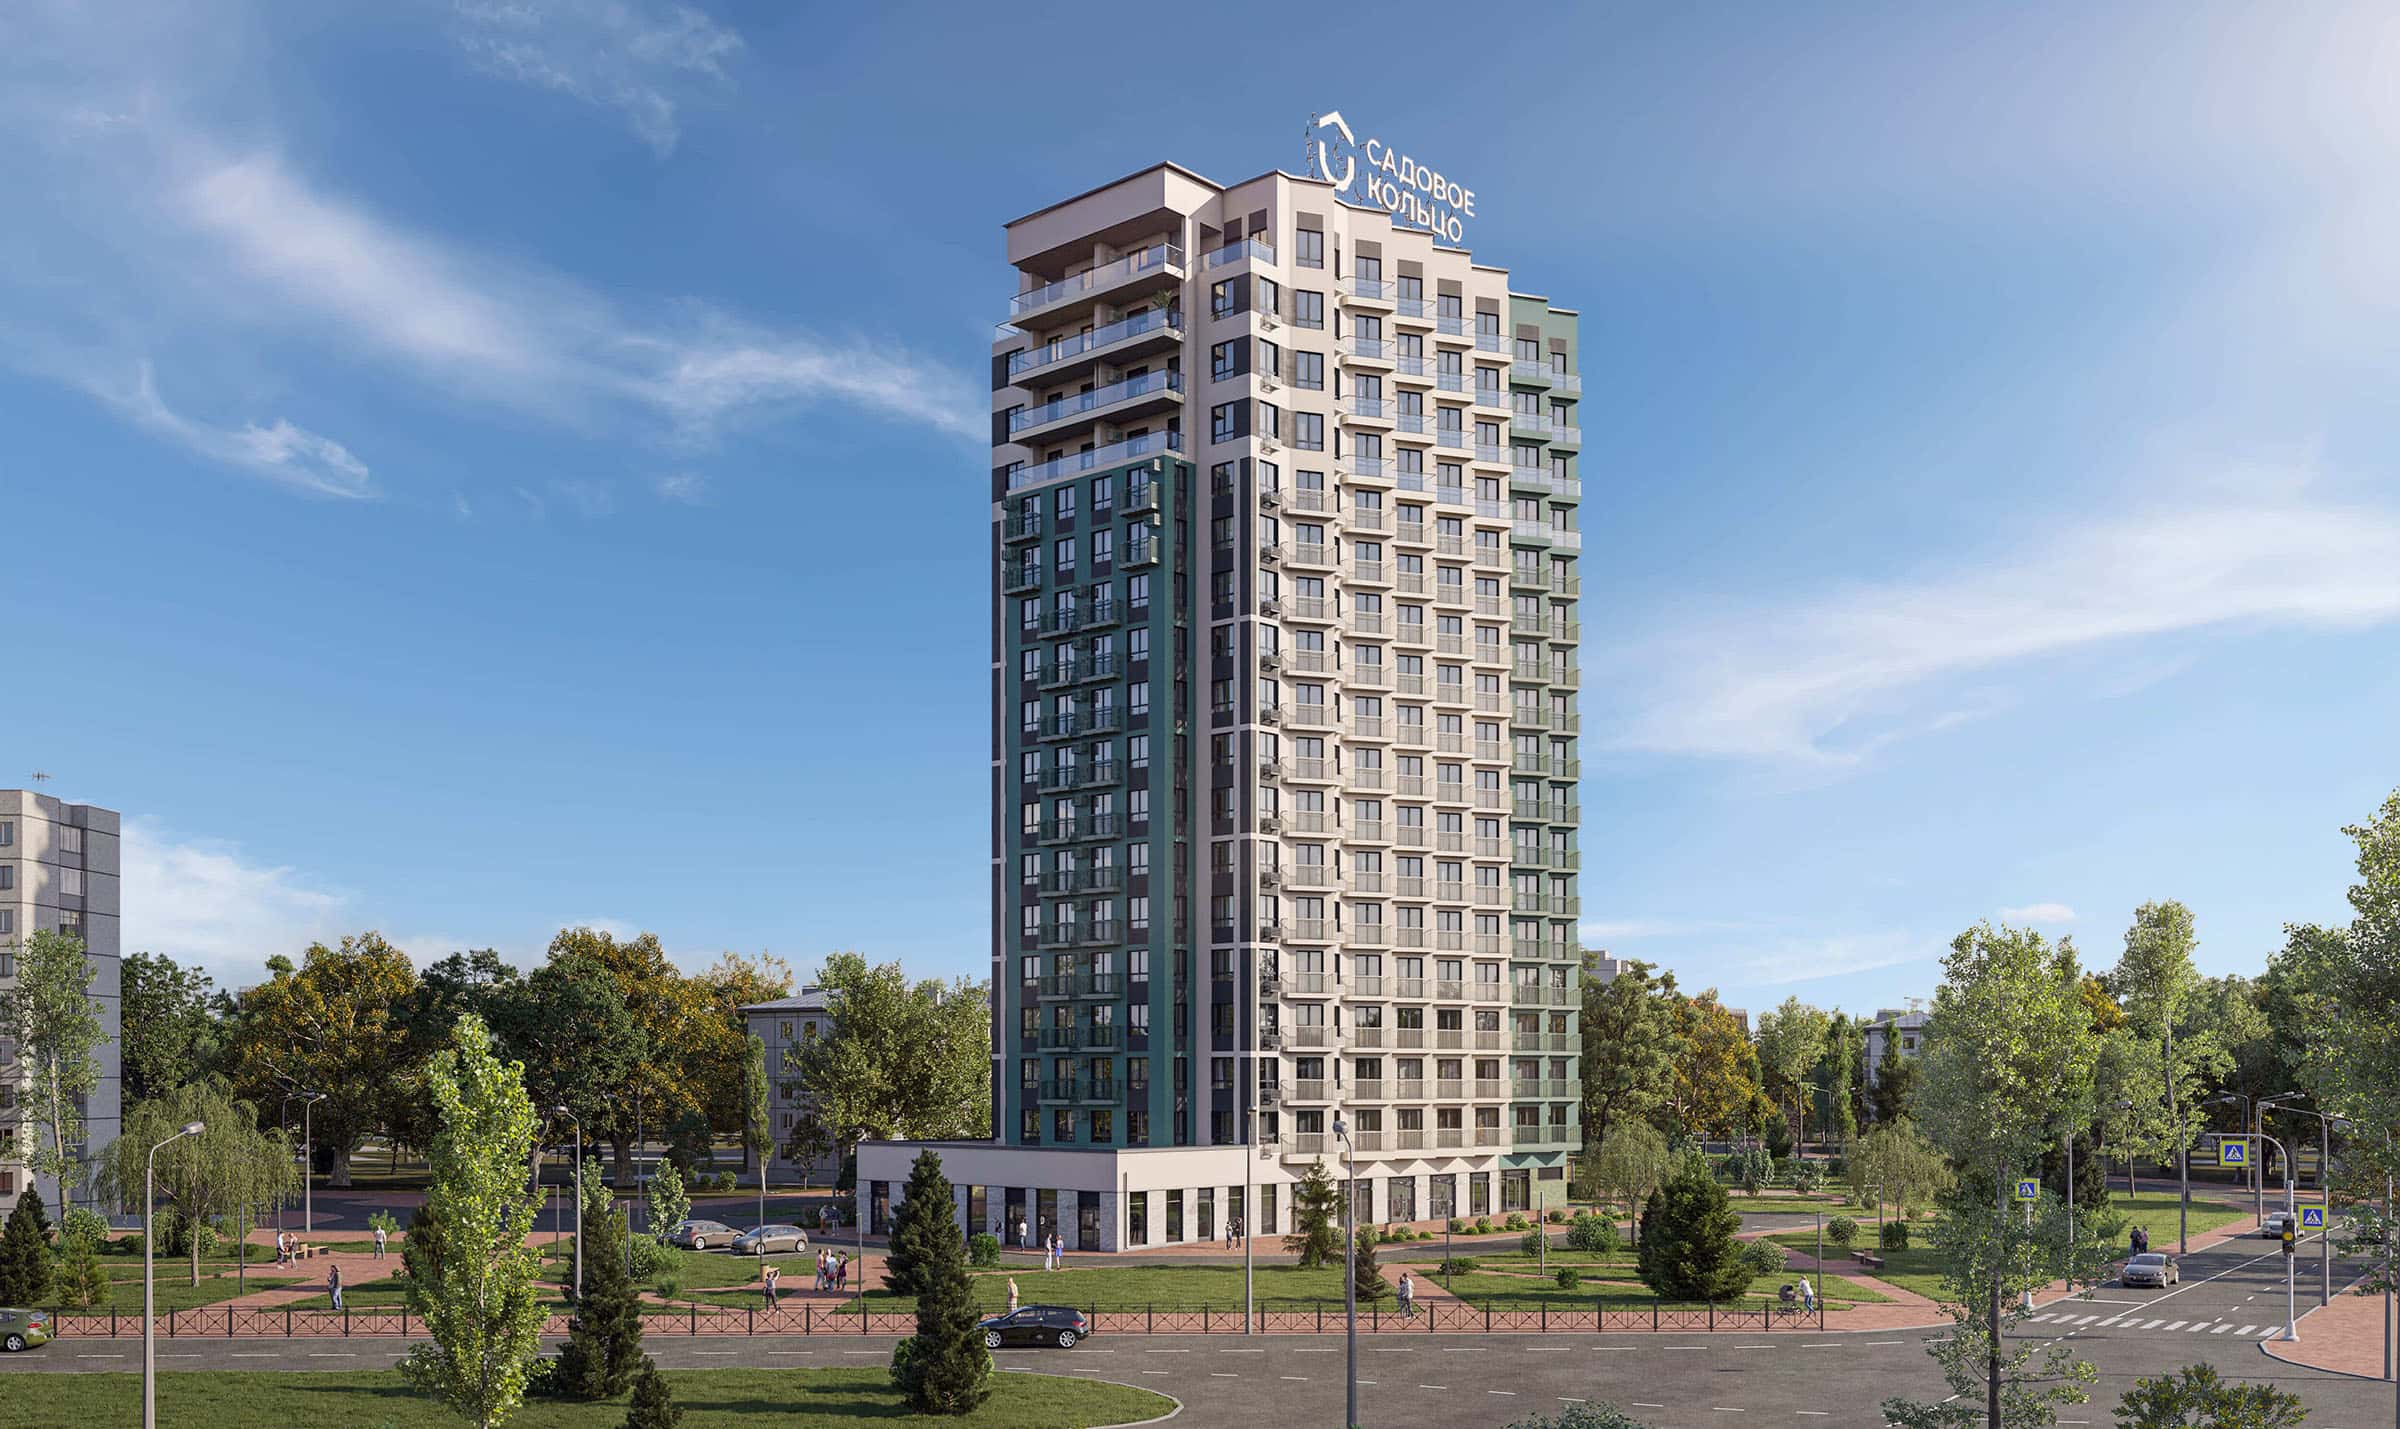
Жилой комплекс
Дом у моря
от 6 774 951 ₽
Квартиры от 28 до 71 м²
• Приморский район, Комфорт+ класс
• Сдача – 4 квартал 2027, 10 минут до моря
Вся представленная информация на сайте не является публичной офертой, согласно Ст. 437 ГК РФ