
Квартиры
в Мариуполе
в ипотеку под 2%
Какие льготные ипотеки есть в Мариуполе


12 минут

30 октября 2026

В Мариуполе при выборе льготной ипотеки вам обязательно встретится программа под 2%: ведь для неё не обязательно иметь детей или работать по определённой специальности. Но ограничиться одной ставкой часто бывает недостаточно. У территориальной программы лимит кредита 6 млн рублей, у семейной он может достигать уже 10 млн! Поэтому для одной квартиры выгоднее обычные 2%, а для другой сначала придётся решить, где взять недостающий первоначальный взнос.
С 1 октября 2026 года семейная ипотека сильно изменилась. Для новых договоров ставка на квартиру теперь связана с количеством детей, а льготный период ограничен на 15 лет. Старый совет «семьям положены 6% на весь срок» уже не описывает все условия. Кроме того отдельные возможности есть у участников военной накопительно-ипотечной системы и сотрудников специальных ИТ-компаний.
Ниже разбираем все льготные ипотеки в Мариуполе по состоянию на 30 октября 2026 года: кому они подходят, почему одинаковые 2% могут означать разные обязательства и когда больший кредит действительно помогает купить квартиру, а когда несет только недостатки.
Льготная ипотека 2% в Мариуполе: кому подходит основная программа
Территориальная программа, которую банки официально называют «Новые территории» или «Новые субъекты», доступна каждому гражданину РФ, покупающему подходящее жильё в Мариуполе. В ней нет общего требования быть молодой семьёй, иметь ребёнка или работать врачом, учителем, программистом. Один человек без детей тоже может претендовать на кредит. Это важное отличие от семейной и профессиональных программ: право на льготу здесь связано прежде всего с местом покупки, а не с составом семьи. Покупатель из другого региона не должен отказываться от неё только потому, что раньше не жил в городе.
Основные ориентиры: ставка 2% годовых, кредит до 6 млн рублей, срок до 30 лет. В ПСБ минимальный первоначальный взнос составляет 10,01%. Важно: Это именно банковский минимум, а не обещание продать любую квартиру с такой суммой на руках. Возраст, подтверждённый доход, действующие кредиты и кредитная история проверяются отдельно. Если расчёт дохода позволяет занять только 4,5 млн, разницу до цены квартиры придётся покрывать своими средствами, даже когда программа допускает 6 млн. Страхование и другие условия договора тоже нужно включить в расчёт расходов.
Самая частая ошибка с первоначальным взносом возникает при цене выше лимита. Для условной квартиры за 9 млн рублей недостаточно накопить примерно 900 тысяч: при кредите 6 млн понадобится уже 3 млн рублей на оплату оставшейся части. Цена квартиры и размер кредита здесь решают разные задачи. Лимит не запрещает купить более дорогую квартиру, но увеличивает собственную доплату. Полезно сначала определить две суммы: сколько банк готов выдать лично вам и сколько денег можно потратить, не забирая запас на переезд и обустройство.
Для покупки по этой программе в Мариуполе кредитный договор можно заключить до 31 декабря 2030 года включительно. Дата конца 2026 года, встречающаяся в условиях некоторых банков рядом с той же программой, относится к отдельной категории покупателей из Белгородской и Курской областей. Переносить этот срок на все сделки в Мариуполе неправильно. Однако срок действия программы не фиксирует сегодняшний выбор квартир и банковские требования на четыре года вперёд: эти условия проверяют на дату обращения.
С жильём важно различать готовность дома и историю продажи. Новая квартира в уже сданном доме и квартира, которую перепродаёт частный собственник, могут выглядеть одинаково, но оформляться по разным правилам. Готовый дом сам по себе не исключает льготную ипотеку; объявление «вторичка под 2%» само по себе её не подтверждает. Для перепродажи нужно выяснить применимое основание льготы и допустимость продавца. До бронирования передайте банку адрес, сведения о продавце и проект договора: проверять нужно именно выбранную покупку, а не только наличие ипотечной программы у банка.
Семейная ипотека с октября 2026 года: ставки, дети и срок льготы
Для новых договоров с 1 октября 2026 года действует следующая шкала при покупке квартиры в Мариуполе. Она относится к семьям, где есть ребёнок младше семи лет; родитель-заёмщик и учитываемые дети должны иметь гражданство РФ. Цифры ниже показывают предельную льготную ставку и лимит именно льготной части кредита:
• один ребёнок: 10%, до 6 млн рублей;
• двое детей: 8%, до 8 млн рублей;
• трое детей: 6%, до 10 млн рублей;
• четверо детей: 4%, до 10 млн рублей;
• пятеро и больше: 2%, до 10 млн рублей.
Возраст старших детей при подсчёте не ограничен. Например, если одному ребёнку 20 лет, а второму четыре года, наличие совершеннолетнего ребёнка не превращает семью в семью с одним ребёнком для этой шкалы. А вот возраст младшего проверяется на дату заключения кредитного договора, не на день первой заявки. Если седьмой день рождения приходится на ближайшие недели, сроки оформления действительно важны. Регион для ставки определяется местом покупки квартиры: московская регистрация родителей сама по себе не переводит квартиру в Мариуполе на условия Москвы.
Есть отдельное основание для семей с ребёнком-инвалидом: ставка не выше 6%, без требования, чтобы ребёнку было меньше семи лет. Поэтому таблицу по количеству детей нельзя применять механически ко всем семьям. Если доступны несколько оснований, сравнивают подходящие условия. Кроме того есть и возможность получить ставку 6% при первоначальном взносе от 50% цены квартиры либо при сокращении долга до половины её цены в течение первого года кредита. Для семьи с одним или двумя детьми это существенное отличие от базовых 10% и 8%. При исходных 4% или 2% искать такое снижение, разумеется, незачем.
Обычный минимальный взнос по программе составляет 20%, но банк вправе потребовать больше. Рождение следующего ребёнка после оформления нового договора тоже может снизить ставку: нужно предоставить подтверждающие документы банку. Изменение применяется после предусмотренного правилами очередного платежа. Просто пересчитать ипотеку в домашнем калькуляторе недостаточно: новый платёж должен появиться в банковском графике. Сами октябрьские изменения не означают автоматического повышения ставки по старому семейному кредиту.
Теперь принципиальное отличие от привычных долгих ипотек: субсидирование новых семейных кредитов ограничено 15 годами. Сам кредит может быть длиннее, но после окончания льготного периода ставка может вырасти. Для квартиры предел повышения составляет четыре процентных пункта, при этом действует дополнительный потолок: ключевая ставка на установленную дату плюс три пункта. Поэтому семейные 2% на 30 лет и территориальные 2% нельзя считать одинаковыми только по первой строке предложения. Нужен график, который показывает обе части срока, включая платёж с шестнадцатого года.
Ещё одно новое условие касается постоянной регистрации в купленном жилье. Она должна быть оформлена к 271-му календарному дню после регистрации права собственности и сохраняться до истечения пяти лет со дня выдачи кредита. Это два разных отсчёта: не пять лет после получения ключей и не 270 дней после одобрения заявки. Для семьи, которая действительно переезжает в Мариуполь, требование может быть выполнимым. Для покупки исключительно под сдачу без смены места жительства оно принципиально. Нарушение может привести к повышению ставки, поэтому будущую регистрацию обсуждают до сделки, а не после заселения арендаторов.
ПОДПИШИТЕСЬ НА НАШ ЗАКРЫТЫЙ ТЕЛЕГРАМ-КАНАЛ СО СТАРТАМИ ПРОДАЖ ЖИЛЫХ КОМПЛЕКСОВ МАРИУПОЛЕ
Рассказываем про Новостройки и программы покупки от Банков
Лимитированные и непубличные акции ведущих застройщиков


С нами уже 2763 человека
Военная и ИТ-ипотека в Мариуполе: что дают 2 специальные программы
Участникам накопительно-ипотечной системы жилищного обеспечения военнослужащих доступна отдельная военная программа для покупки в Мариуполе под 2%. В ПСБ её основные параметры: до 6 млн рублей, первоначальный взнос от 10%, срок до 25 лет с учётом возраста и условий службы. Главное отличие от обычной территориальной ипотеки не в проценте, а в источнике оплаты: для покупки используются средства НИС, а погашение организуется по правилам этой системы. Важный нюанс: Одного военного билета или факта участия в боевых действиях для использования НИС недостаточно.
Перед выбором квартиры участнику НИС нужны сведения о накоплениях и подтверждённое право на целевой жилищный заём. Банковские 6 млн не прибавляются автоматически к любому бюджету военнослужащего: доступную сумму рассчитывают с учётом срока кредитования. Если накоплений и кредита не хватает, потребуется собственная доплата. Проверять также нужно условия при увольнении со службы. Обычный кредит с названием «Военная ипотека» не обязательно выдаётся под 2%: в предложении должна быть именно льготная программа для этой территории. Подробности оформления НИС важны, но сначала следует установить, какое финансирование доступно для выбранной квартиры.
ИТ-ипотека даёт другую возможность: ставка до 6% и льготный кредит до 9 млн рублей. Однако для квартиры в Мариуполе наличие федеральной программы ещё не означает, что любой местный дом можно купить по ней. Нужно подтверждение банка по конкретному проекту и продавцу. Рассматривать её имеет смысл сотруднику подходящей компании, которому недостаточно стандартного территориального лимита 6 млн. При равной сумме кредита обычные 2% дешевле; преимущество же ИТ-программы может заключаться именно в большей доступной сумме, а не в размере платежа.
Теперь к главному. Для ИТ-ипотеки важна компания-работодатель: с аккредитацией в Минцифрах, применением пониженных страховых взносов и согласием на раскрытие соответствующих сведений налоговой службой. Компания должна быть зарегистрирована вне Москвы и Санкт-Петербурга.
Возраст заёмщика по условиям ВТБ составляет 18–50 лет включительно. Средняя зарплата за последние три месяца до вычета НДФЛ должна быть от 150 тысяч рублей для работы в Московской, Ленинградской областях и городах-миллионниках, от 90 тысяч в остальных населённых пунктах. Переезд сотрудника на удалёнке в Мариуполь сам по себе не меняет юридический адрес московского работодателя и не снимает ограничение программы.
Льготная ИТ-ставка связана с работой в подходящей компании в течение всего срока кредита, а не только на дату заявки. При смене работодателя предусмотрен перерыв не более шести месяцев; трудоустройство надо подтверждать банку. Первоначальный взнос тоже нельзя переносить из рекламы в свой расчёт без уточнения: например, в ВТБ для квартир он начинается от 20,1% при проектном финансировании банка и от 40,1% в остальных случаях. Поэтому сравнение «2% с большим взносом или 6% с маленьким» иногда меняется уже после проверки конкретного дома.
Сравнение на одной квартире: сколько нужно денег и каким будет платёж
Возьмём условную квартиру в Мариуполе за 9 млн рублей. Сравним кредиты на 15 лет, чтобы весь срок семейной ипотеки находился внутри льготного периода. Платежи аннуитетные, то есть равные ежемесячные; страховки, дополнительные услуги и досрочное погашение не учтены. Для семейных вариантов допустим, что банк согласовал взнос 20%, а у семьи есть ребёнок младше семи лет и соблюдены остальные требования. Именно одинаковый срок позволяет увидеть разницу между программами, не пряча её за растянутым погашением.
По территориальной программе (2%) понадобится 3 млн рублей первоначального взноса. Кредит 6 млн под 2% даст платёж около 38 611 рублей в месяц. Семья с тремя детьми по семейной программе может рассчитать покупку со взносом 1,8 млн и кредитом 7,2 млн под 6%. Платёж составит около 60 758 рублей. На старте нужно на 1,2 млн меньше собственных денег, но ежемесячно придётся отдавать примерно на 22 147 рублей больше. Повышенный лимит помогает совершить покупку раньше, однако не делает её дешевле в обслуживании.
Для семьи с пятью детьми семейная ставка в этом примере составит 2%. При тех же 1,8 млн взноса и кредите 7,2 млн платёж будет около 46 333 рублей. Он выше, чем 38 611 рублей по территориальной программе, несмотря на одинаковый процент: семья занимает на 1,2 млн больше. Зато не нужно сразу вносить эти деньги. Здесь сравнивают две конкретные возможности: сохранить часть накоплений с более высоким платежом или внести больше и снизить обязательные расходы. Отдельно остаётся семейное требование регистрации в квартире.
Если растянуть семейный кредит на 30 лет, первый платёж станет меньше, но расчёт должен учитывать окончание субсидии. Например, 6 млн под 2% на 30 лет дают около 22 177 рублей в месяц. Через 15 лет без досрочных платежей останется примерно 3,45 млн долга. Если затем ставка вырастет до 6%, платёж на оставшиеся 15 лет составит около 29 082 рублей. Это условный пример допустимого повышения, а не прогноз будущей ключевой ставки: фактические условия определяются договором и действующим ограничением. Но он объясняет, зачем смотреть дальше первого рекламного платежа.
Если для минимального взноса приходится брать ещё один кредит, в ежемесячную нагрузку включают оба платежа. Сумма «на ипотеку» без второго долга создаёт ложное ощущение доступности. А деньги на ремонт не считаются свободными накоплениями, если без этого ремонта семья не сможет въехать и продолжит платить за аренду.
Получите персональную подборку квартир в ипотеку 2%
Прежние ипотеки, маткапитал и выбор программы перед заявкой
Прежде чем подавать новую заявку, восстановите историю прежних льготных кредитов обоих супругов. Значение имеет не только роль основного заёмщика: участие созаёмщиком или поручителем тоже может учитываться. Для межпрограммного ограничения важны договоры с 23 декабря 2023 года. В территориальной программе отдельно проверяется предыдущее участие по договорам с 18 июля 2023 года. Погашенный кредит не всегда означает, что право на льготу появилось заново. Здесь полезнее сообщить банку даты и название прежней программы, чем получить предварительное одобрение без этих сведений.
У семейной ипотеки предусмотрено исключение: после оформления предыдущего льготного кредита родился ещё один ребёнок, а сам кредит полностью погашен. При соблюдении остальных требований можно рассматривать новый семейный кредит. Но рождение ребёнка без закрытия прежнего долга не даёт такого права автоматически. Супруги по новым семейным договорам включаются в число созаёмщиков, даже при брачном договоре; отдельные исключения предусмотрены для иностранного супруга и участника НИС. Поэтому оформить две семейные ипотеки, просто разделив заявки между мужем и женой, не получится.
Материнский капитал помогает с оплатой, но не является отдельной ипотечной ставкой. Его можно направить на первоначальный взнос или погашение жилищного кредита; для этих целей не требуется ждать трёхлетия ребёнка. В бюджет включают доступный остаток сертификата, а не максимальную сумму из новости об индексации. Использование маткапитала влечёт обязанность выделить доли членам семьи. Сертификат не повышает кредитный лимит программы: он заменяет часть денег покупателя. Если квартира стоит 9 млн, а кредит ограничен 6 млн, маткапитал может войти в необходимые 3 млн доплаты, а не добавиться к займу сверх лимита.
Отдельная помощь многодетным семьям составляет до 450 тысяч рублей на погашение ипотечного долга. Одно из основных условий: третий или последующий ребёнок родился с 1 января 2019 года по 31 декабря 2030 года; право на выплату проверяется по требованиям программы.
Читайте больше про покупку квартиры в Мариуполе


Новостройки и жилые комплексы Мариуполя

Жилой комплекс
Резиденция Концепт
от 7 094 280 ₽
Квартиры от 33 до 68 м²
• Центральный район, Комфорт класс
• Сдача – 4 квартал 2026, 8 минут до моря

Жилой комплекс
Резиденция Select
от 7 123 675 ₽
Квартиры от 33 до 73 м²
• Приморский район, Комфорт класс
• Сдача – Часть дома сдана / 4 квартал 2026, 10 минут до моря

Жилой квартал
Приморье
от 6 600 000 ₽
Квартиры от 35 до 51 м²
• Западный район, Комфорт класс
• Сдача – 4 квартал 2026, 8 минут пешком до моря

Жилой комплекс
Аура
от 4 400 000 ₽
Квартиры от 20 до 65 м²
• Центральный район, Комфорт+ класс
• Сдача – Дом сдан, 5 минут до моря

Жилой комплекс
Нахимов
от 8 300 000 ₽
Квартиры от 40 до 95 м²
• Центральный район, Комфорт класс
• Сдача – Дом сдан, 10 минут пешком до моря

Жилой комплекс
Кипарис
от 8 400 000 ₽
Квартиры от 38 до 98 м²
• Центральный район, Бизнес класс
• Сдача – 2 квартал 2027, 8 минут до моря

Жилой комплекс
Горизонт
от 6 856 900 ₽
Квартиры от 33 до 67 м²
• Центральный район, Комфорт класс
• Сдача – 4 квартал 2026, 20 минут пешком до моря

Клубный дом
Авторский дом Мари
от 7 900 000 ₽
Квартиры от 28 до 59 м²
• Левобережный район, Бизнес класс
• Сдача – 4 квартал 2026, 20 минут пешком до моря

Жилой квартал
Чувства
от 8 200 000 ₽
Квартиры от 37 до 75 м²
• Левобережный район, Бизнес класс
• Сдача – 4 квартал 2026, 20 минут пешком до моря

Жилой комплекс
Кленовая аллея
от 6 700 000 ₽
Квартиры от 36 до 89 м²
• Западный район, Комфорт класс
• Сдача – 2027, 20 минут до моря

Жилой комплекс
Ленинградский квартал
от 6 851 000 ₽
Квартиры от 24 до 90 м²
• Центральный район, Комфорт класс
• Сдача – Дом сдан, 10 минут до моря
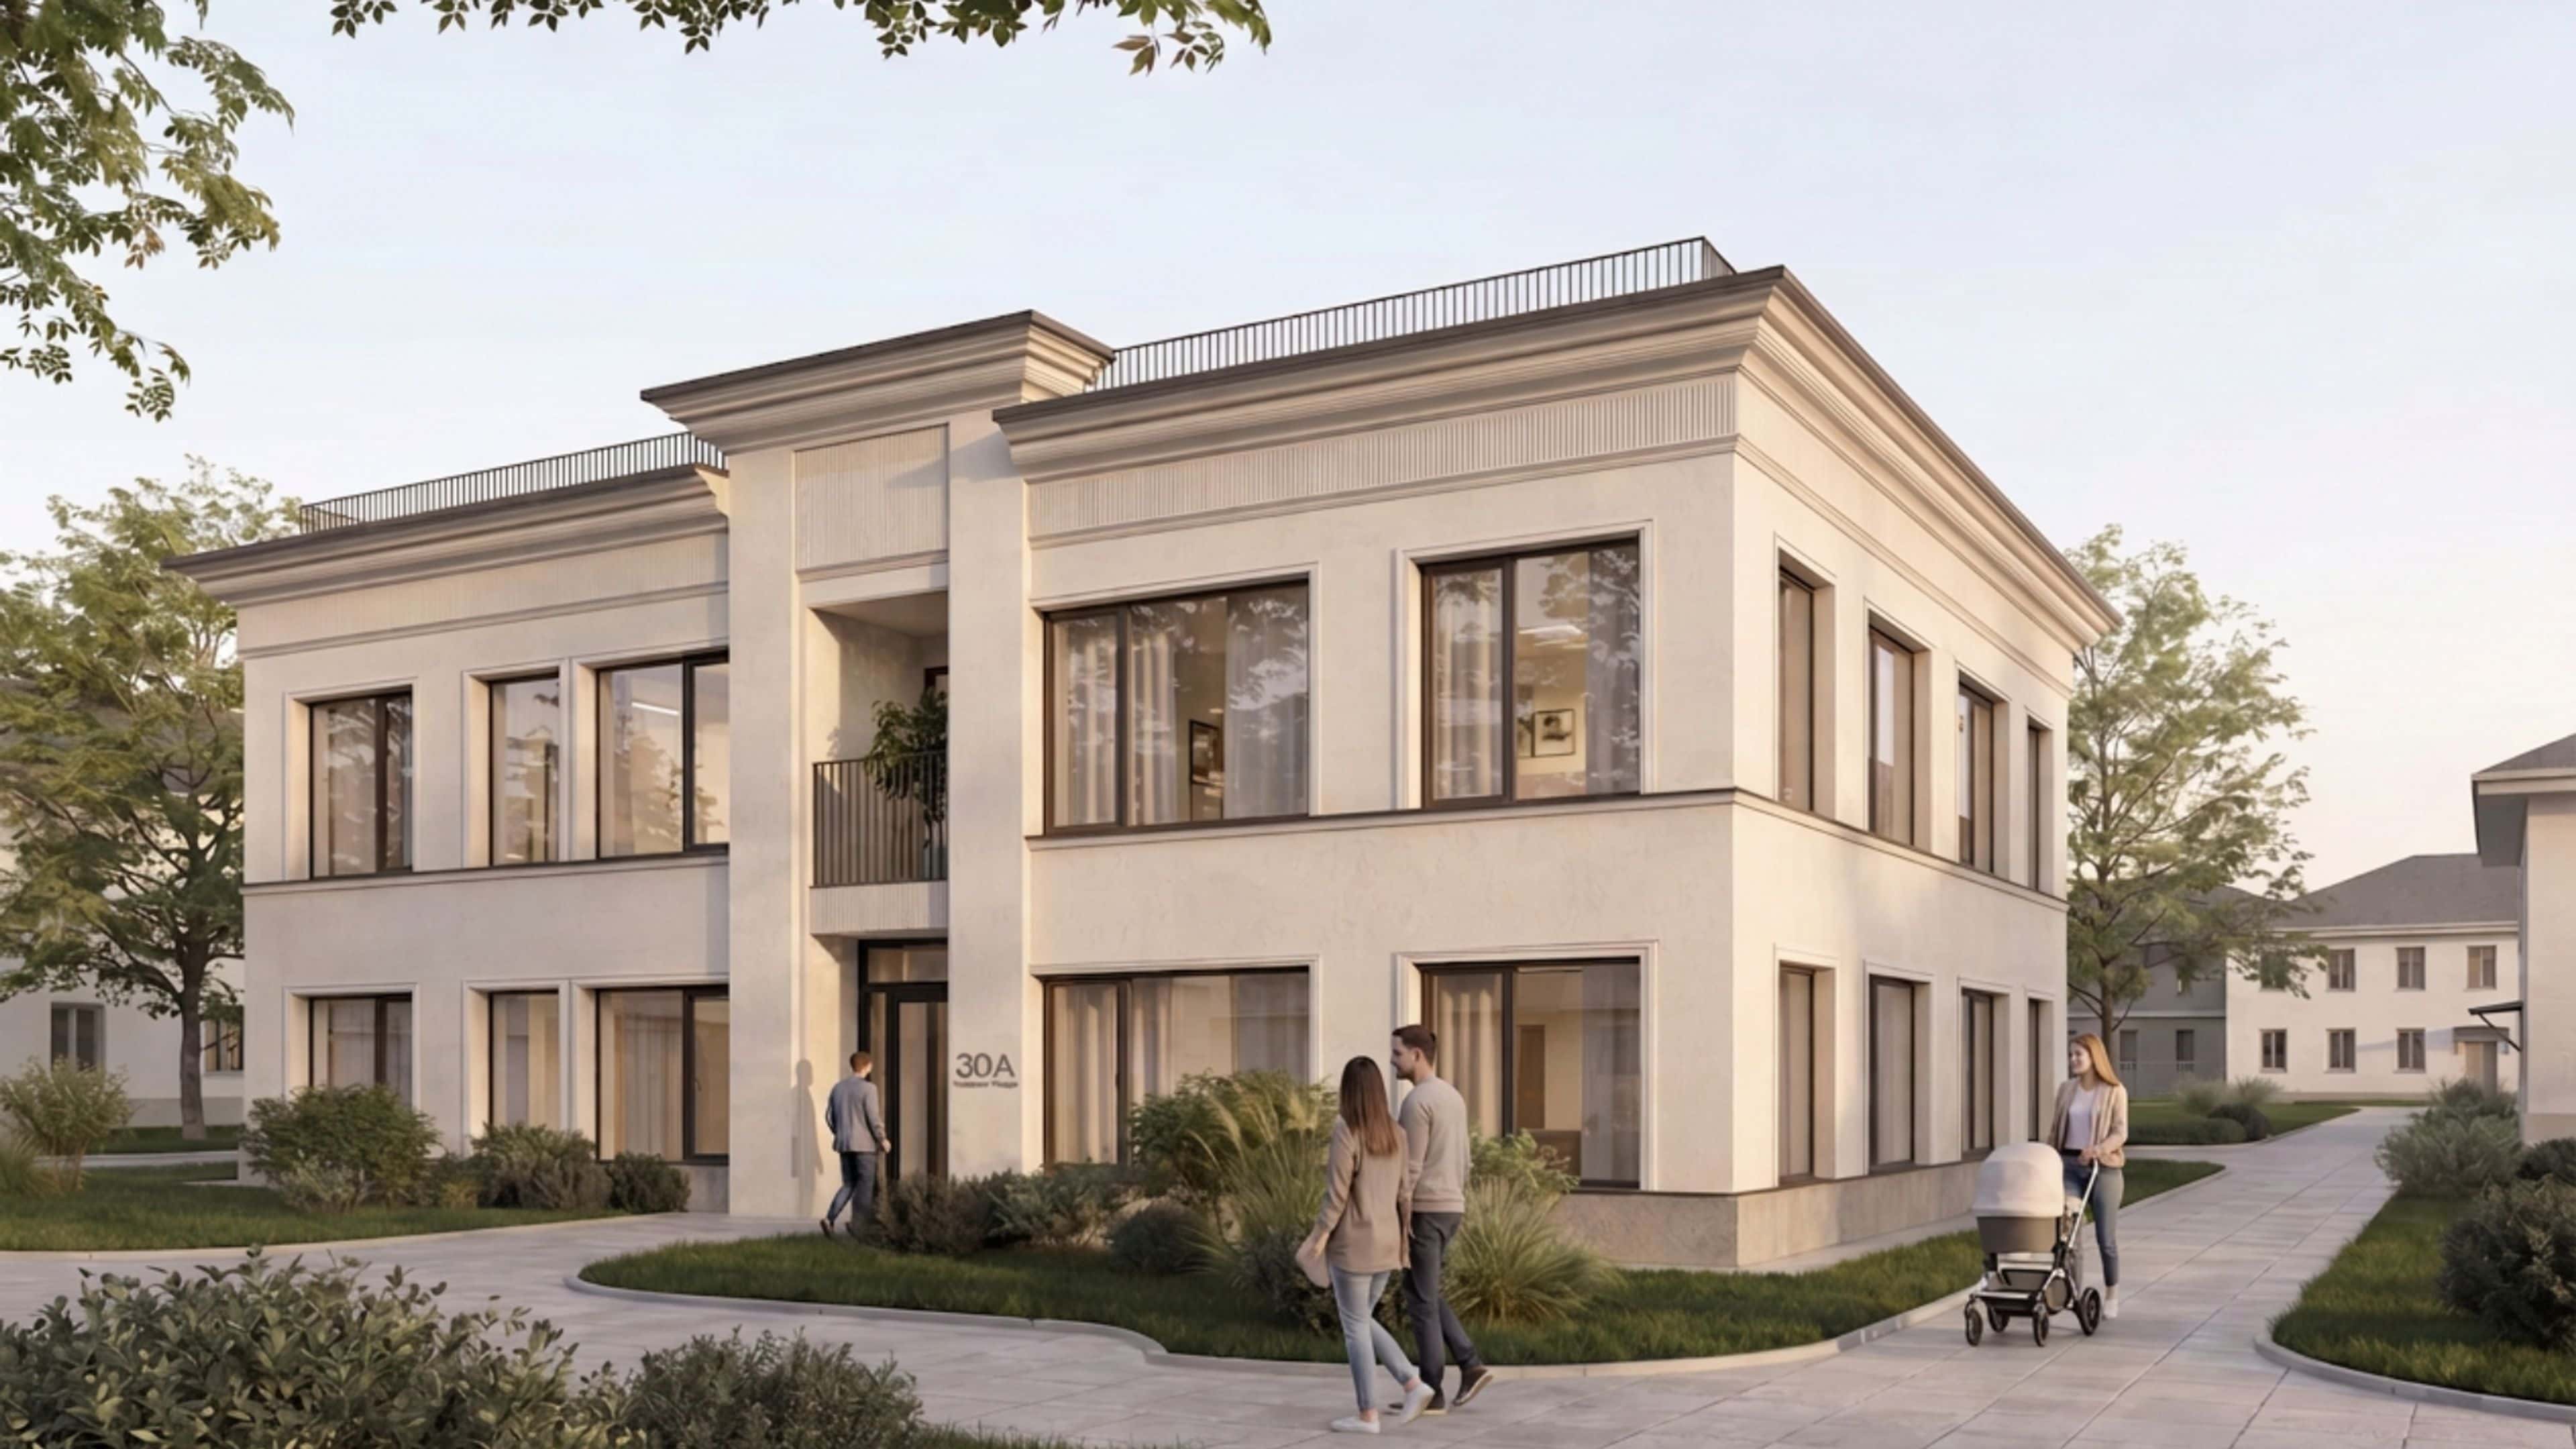
Клубный дом
Особняк Мари
от ... (Предстарт) ₽
Квартиры от 44 до 53 м²
• Левобережный район, Комфорт+ класс
• Сдача – 2 квартал 2027, 15 минут до моря
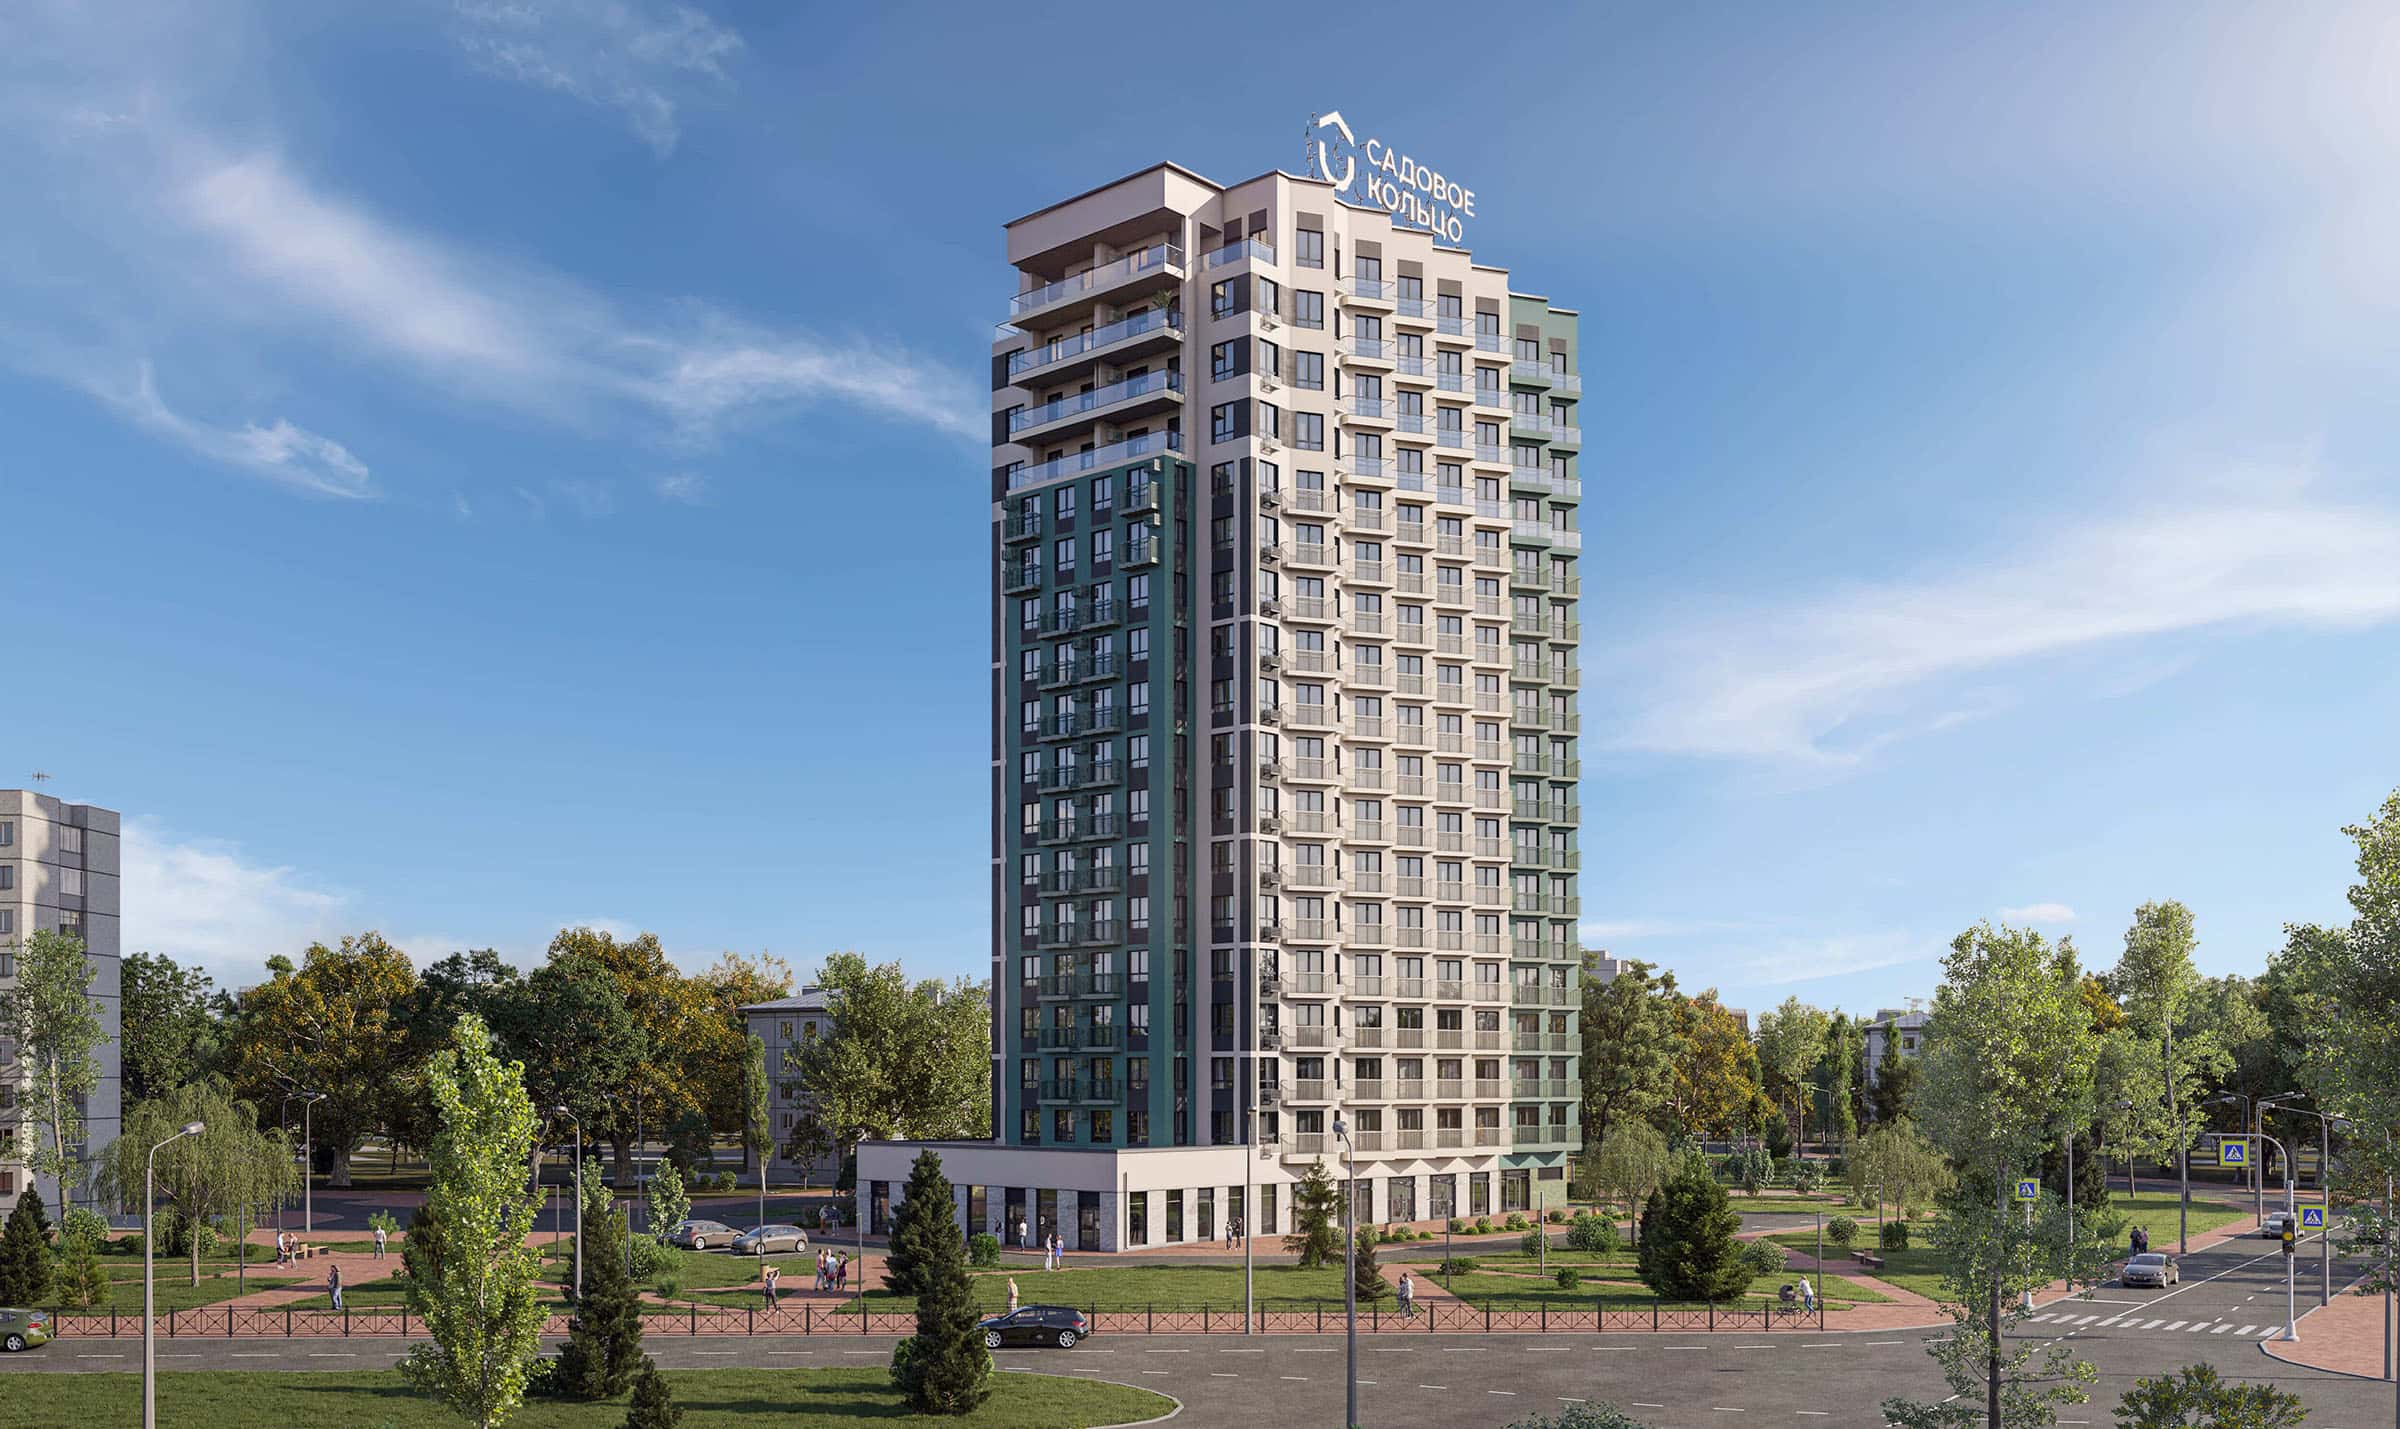
Жилой комплекс
Дом у моря
от 6 774 951 ₽
Квартиры от 28 до 71 м²
• Приморский район, Комфорт+ класс
• Сдача – 4 квартал 2027, 10 минут до моря
Вся представленная информация на сайте не является публичной офертой, согласно Ст. 437 ГК РФ